フラット35は申込月の金利で借りられる?実行までに確認したい返済予算
執筆:住宅ローン比較.com 編集部 / 情報確認:2026-10-13
申込時の試算で金利が確定したと考えず、実行時の自分の条件で返済額と生活費の余力を確かめましょう。
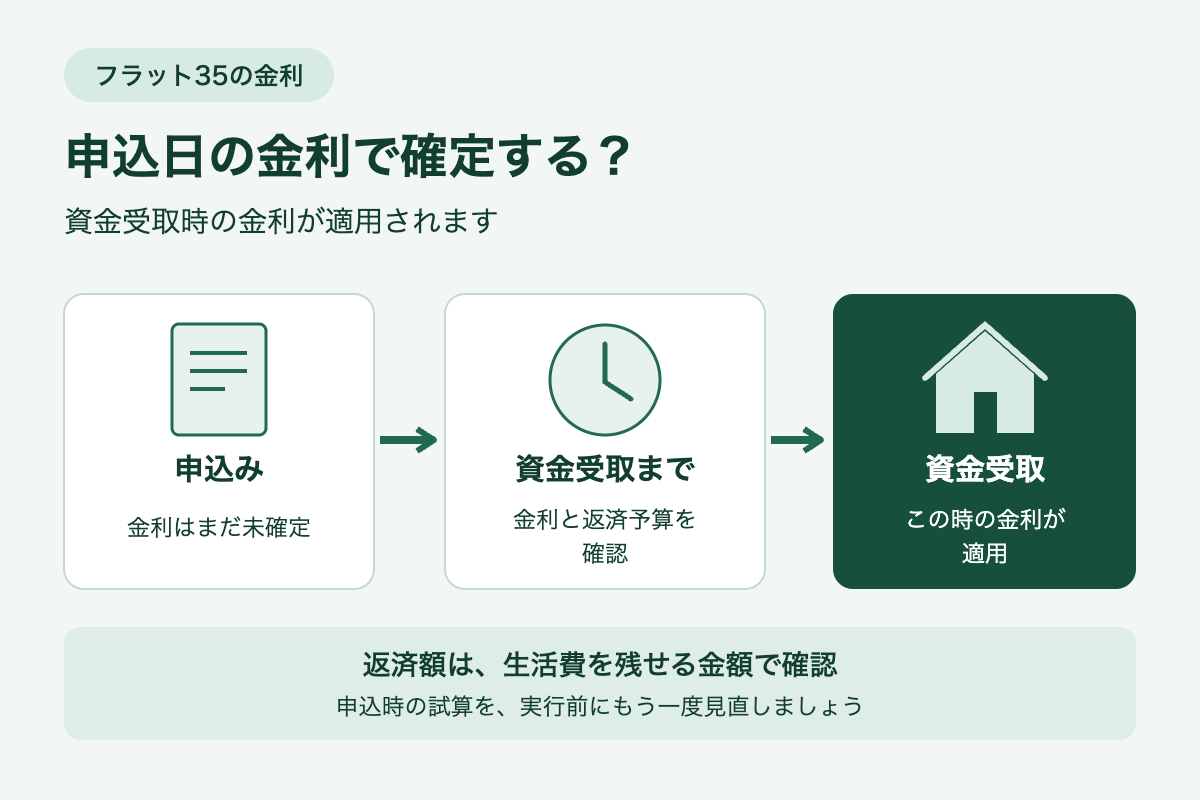
フラット35は、申込月の金利を確保できる商品ではありません。適用されるのは、資金を受け取る時の金利です。引渡しまでに時間があるなら、申込時の返済額だけで購入予算を決めず、金利が変わった場合にも生活費を残せるかを確かめてください。
全期間固定でも、申込みから資金受取までの金利は確定していない
住宅金融支援機構のフラット35の利用条件では、借入金利は申込時ではなく資金受取時のものとされています。資金を受け取れる日も、取扱金融機関が定めます。今月の金利を見て申し込んでも、受取日が別の月なら、その時点の条件を改めて確認する必要があります。
全期間固定では借入時に返済終了までの金利が決まります。一定期間の金利引下げ制度を利用する場合は、その期間が終わった後の返済額も確認してください。申込時点の試算額と、実際の契約で適用される金利・返済額を分けて確認することが大切です。
民間銀行でも、たとえば三井住友信託銀行の公式FAQは、住宅ローンの借入時(実行時)の金利が適用されると案内しています。別の商品を検討する場合は、金利を決める日や予約制度の有無・対象・期限をその金融機関に確認し、フラット35と同じだと決めつけないでください。
金利が0.5ポイント違うと、月の返済額が約1万円変わる
借入額3,500万円、返済期間35年の場合、年3.0%と年3.5%では月額が9,954円違います。住宅ローン返済に使える上限を月140,000円に決めているなら、年3.0%の試算では収まっていても、年3.5%の試算では月4,652円足りません。
借入額・金利・返済上限は仮定で、現在のフラット35の金利や今後の予測ではありません。元利均等返済、35年・420回、ボーナス返済なし、各金利が全期間続き、金利引下げ制度・借入時の費用・繰上返済は含めません。月額は1円単位で四捨五入。実際の端数処理や初回返済の扱いは金融機関で異なります。
表は横にスクロールして確認できます。
| 全期間の年利(仮定) | 毎月返済額 | 年3.0%との差 | 返済上限140,000円との差 |
|---|---|---|---|
| 3.0% | 134,698 | 0 | 5,302円残る |
| 3.5% | 144,652 | 9,954円増える | 4,652円不足 |
| 4.0% | 154,971 | 20,273円増える | 14,971円不足 |
年3.0%から年3.5%の差は、12か月で約11万9千円になります。入居時にその金額を一度だけ用意しても、毎月の支出増が続けば翌年以降も負担は残ります。預金残高で初年度を乗り切れるかだけでなく、収入から払っていける月額かを確認しましょう。
返済上限は、手取りから生活費、教育費、税金・保険料の準備、管理費・修繕積立金、生活予備費などを確保して決めます。審査で借りられる額と、家計で払い続けられる額は別です。住宅ローンと維持費を含む家計の試算では、金利と返済額を変えた場合の余力も確認できます。
月14万円に収めたいなら、自己資金だけでなく購入予算も比べる
同じ年3.5%・35年の仮定では、借入額を3,380万円にすると月額は139,692円になります。3,500万円からの減額は120万円です。物件価格を変えずに借入を減らすなら、原則としてその分の自己資金が別に必要です。
| 借入額 | 毎月返済額 | 月140,000円の枠 | 購入前の確認 |
|---|---|---|---|
| 3,500万円 | 144,652円 | 4,652円不足 | 毎月の支出を見直して、継続して払えるか |
| 3,380万円 | 139,692円 | 308円残る | 自己資金120万円の追加か、購入費の引下げが可能か |
月額が上限以内になっても、残るのは308円です。税金や修繕などの準備を削って返済上限を高く設定していたなら、この金額に収まることだけで安心はできません。自己資金を増やすときも、諸費用や入居費用、急な出費への備えを使い切らないでください。
自己資金の追加が難しい場合は、物件価格・工事内容・購入時期も含めて予算を見直します。借入額や融資率、商品を変えると適用金利や諸費用も変わる場合があるため、上の月額をそのまま新しい見積もりとして使わず、金融機関に再計算を依頼してください。
資金受取までに、実行日・適用条件・返済額を確認する
申込先へ、次の項目を確認します。見積書や回答には確認日を残し、実行予定月が変わった場合には、日程と返済予算をもう一度照合してください。
| 項目 | 金融機関へ確認すること | 自分が見直すこと |
|---|---|---|
| 資金受取日 | 実行予定日、受取可能日、必要書類と提出期限 | 引渡し・代金決済に間に合うか |
| 自分の適用金利 | どの時点で決まるか、期間・融資率・団信を含めた条件 | 広告の金利ではなく自分の条件で試算 |
| 金利引下げ | 対象になる制度、引下げ期間、終了後の金利と返済額 | 入居直後だけでなく終了後も払えるか |
| 初回と毎月の支払額 | 初回返済日、初回・通常の返済額、手数料等の支払日と金額 | 返済口座へ必要な日に資金を用意する |
| 日程・借入条件の変更 | 申込み・審査の有効期間、変更時の再手続き、費用と所要日数 | 売買・工事の契約条件や期限も担当者へ確認 |
予定の金利が返済予算を超えると分かったら、申込先と売主・仲介担当者に早めに相談します。金利を下げる目的で実行日だけを前倒し・先送りしても、その月の金利が有利になる保証はありません。工事・引渡し・代金決済の条件、手続きや費用を確認せずに日程を動かさないでください。
まだ購入前で、申込時の試算に余裕がほとんどない人や、引渡しが先の人ほど、複数の金利で予算を確かめる意味があります。すでに借り入れたフラット35の金利を毎月変更する手続きではありません。事前審査から融資実行までの手順と、フラット35の条件・費用の比較も、実行時点の自分の条件で確認してください。
出典と確認日
情報確認:2026年10月13日。
- 住宅金融支援機構「フラット35 ご利用条件」:借入金利・注意事項※1〜※6。資料表示は2026年4月1日現在。資金受取時の金利、取扱金融機関による受取日、期間・融資率・団信等の条件。
- 三井住友信託銀行「住宅ローンを借り入れる時は、いつの金利が適用になりますか」:同銀行の借入時(実行時)の金利適用。