日銀は1.25%据え置き。住宅ローンも変わらない?確認したい3つの日付
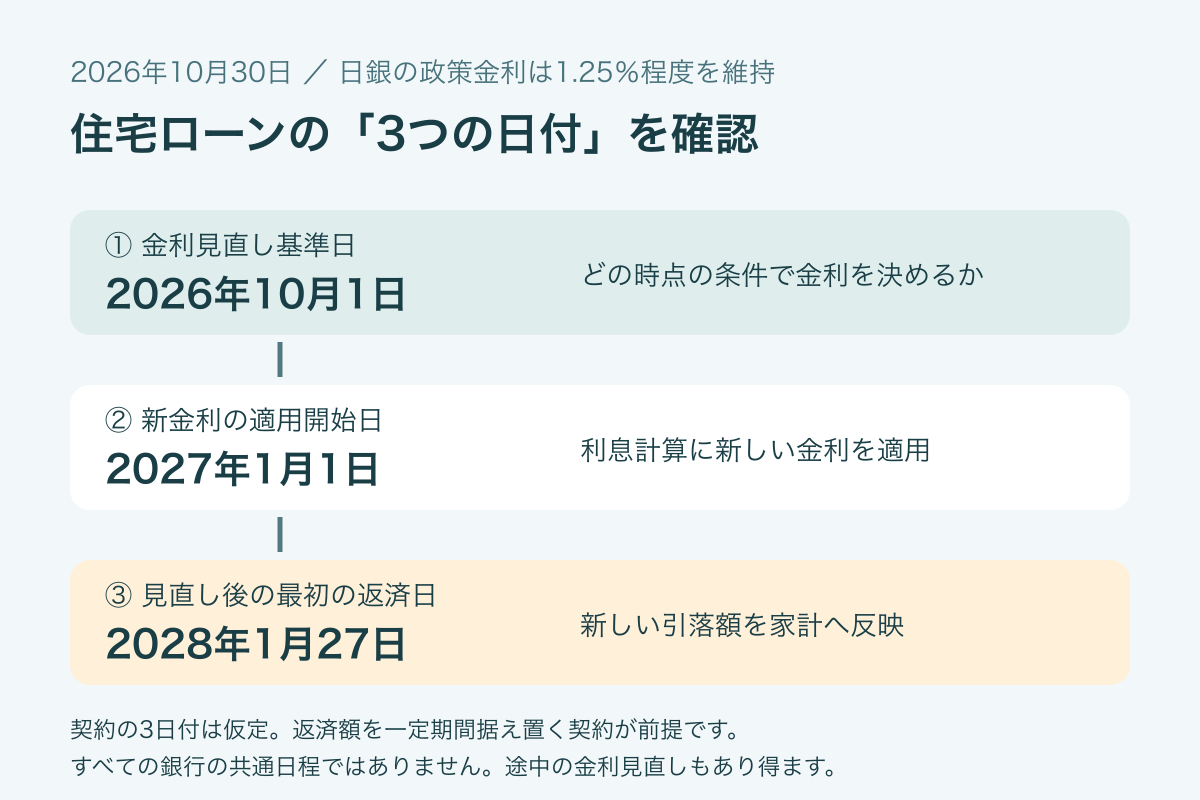
日銀は2026年10月30日、政策金利を1.25%程度に据え置きました。住宅ローンでは、金利の見直し基準日、適用開始日、返済額が変わる返済日が別の場合があります。契約タイプ別の確認表と仮定の日程で、届いている改定通知と今後の家計を点検しましょう。
住まいとお金を、読み解く
住宅ローンの新商品・統計から引越し、新生活、金利動向、家計管理まで。費用や契約条件を知り、住まいと暮らしの予算を考える読み物。
月額だけで選ばず、使う期間の総費用と終了時の負担も確認しましょう。住宅ローン・新生活の契約と、将来の支払いに備える家計管理がテーマです。
日銀は2026年10月30日、政策金利を1.25%程度に据え置きました。住宅ローンでは、金利の見直し基準日、適用開始日、返済額が変わる返済日が別の場合があります。契約タイプ別の確認表と仮定の日程で、届いている改定通知と今後の家計を点検しましょう。
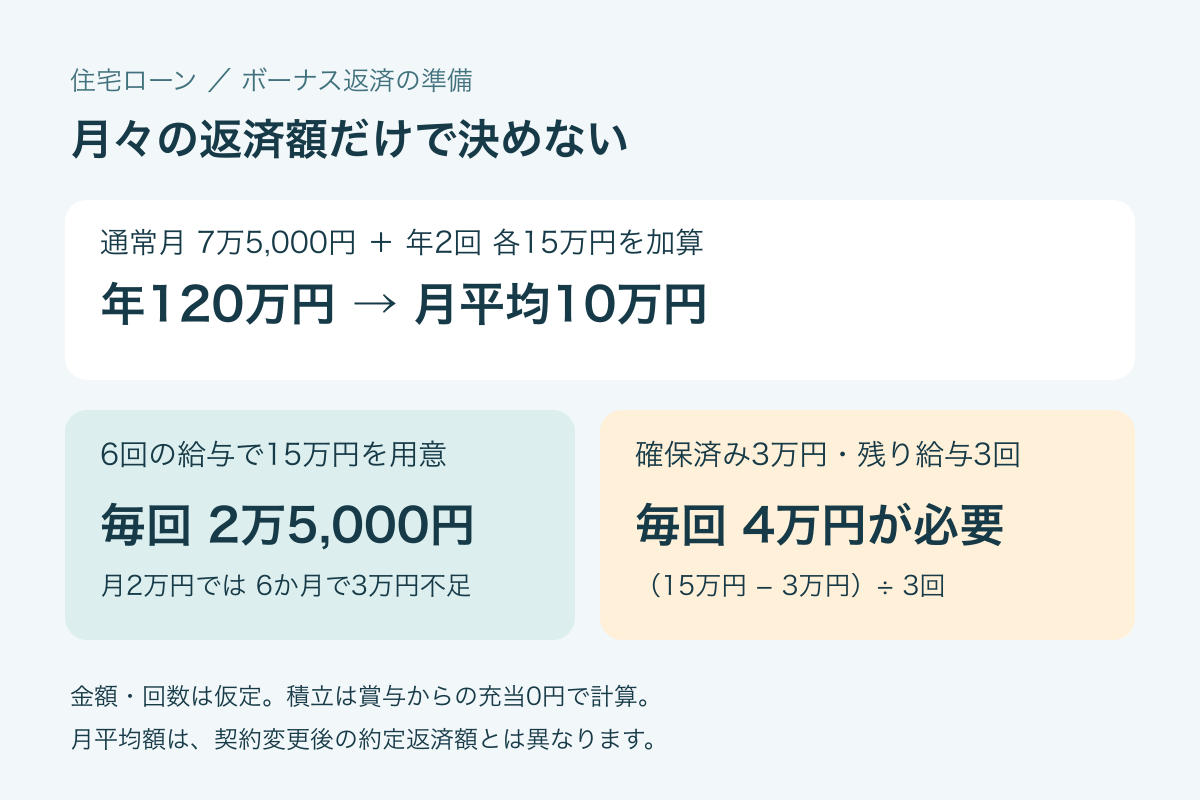
住宅ローンのボーナス加算15万円に備えるなら、6回の給与からは月2万5,000円が必要です。毎月2万円では不足する額、返済日まで3回しかない場合の準備額を具体例で比較。賞与から使える残額と返済予定表を確認し、変更相談に必要な4点をそろえましょう。
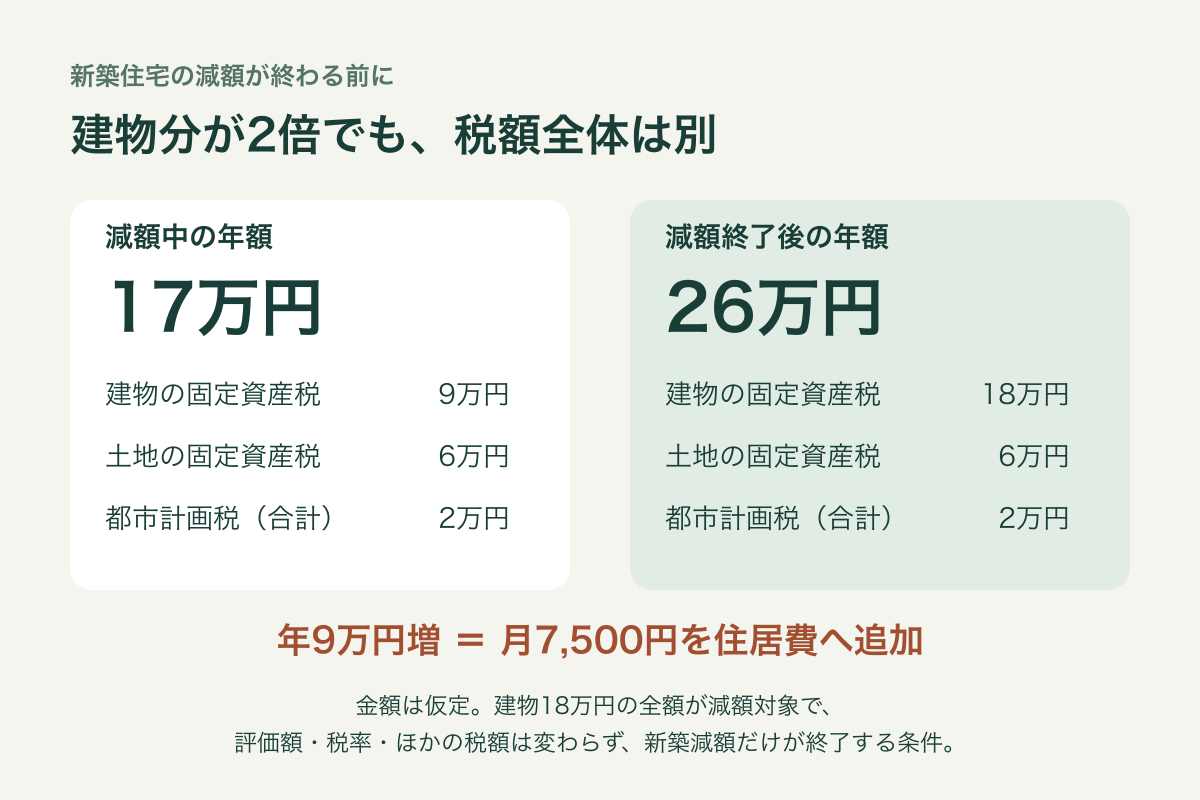
新築マンションの固定資産税は、軽減終了で納税額全体が2倍になるとは限りません。建物・土地・都市計画税を分け、年17万円から26万円へ増える仮定と月7,500円の家計への影響を比較。最初の課税年度、制度名、減額額、終了年度を通知書と自治体で確認しましょう。
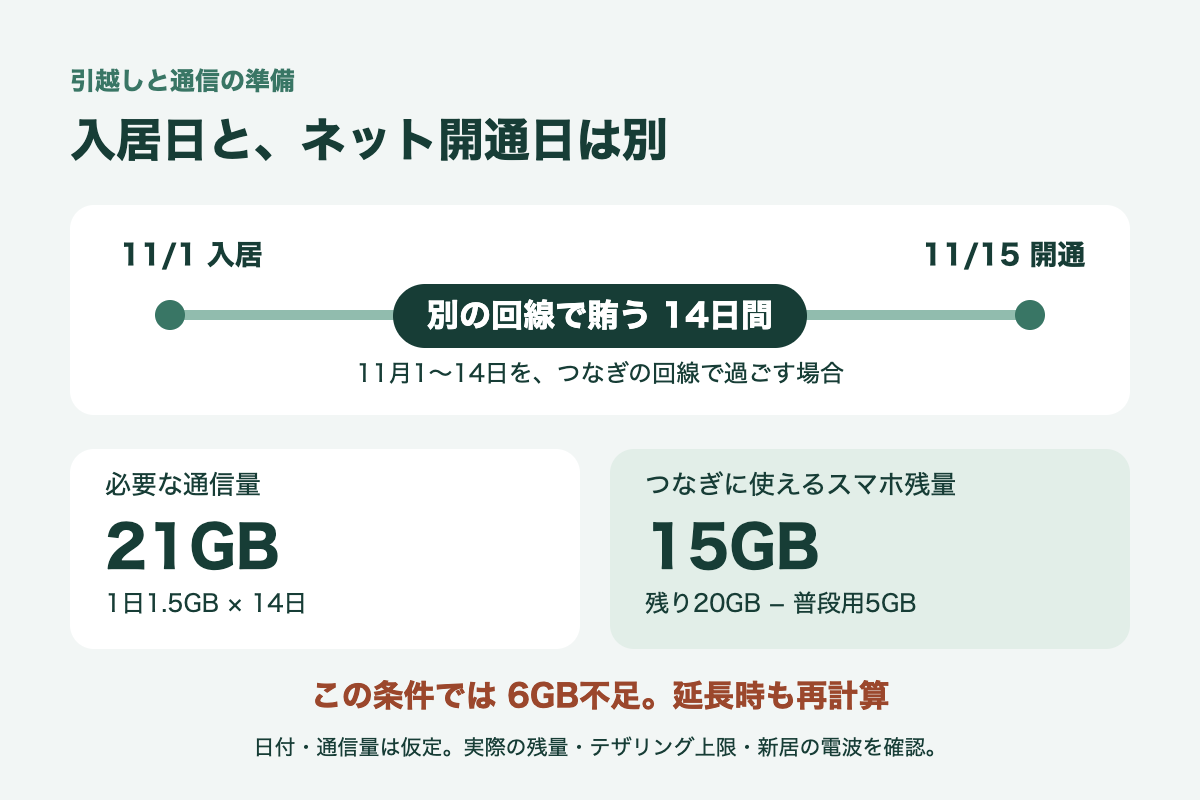
引越しの日に光回線が使えるとは限りません。入居から開通まで14日・1日1.5GBなら21GBが必要。スマホの普段用残量を引いた不足量を計算し、契約先の貸出・テザリング・短期レンタルを到着日、送料、延長料、返却期限まで比べましょう。
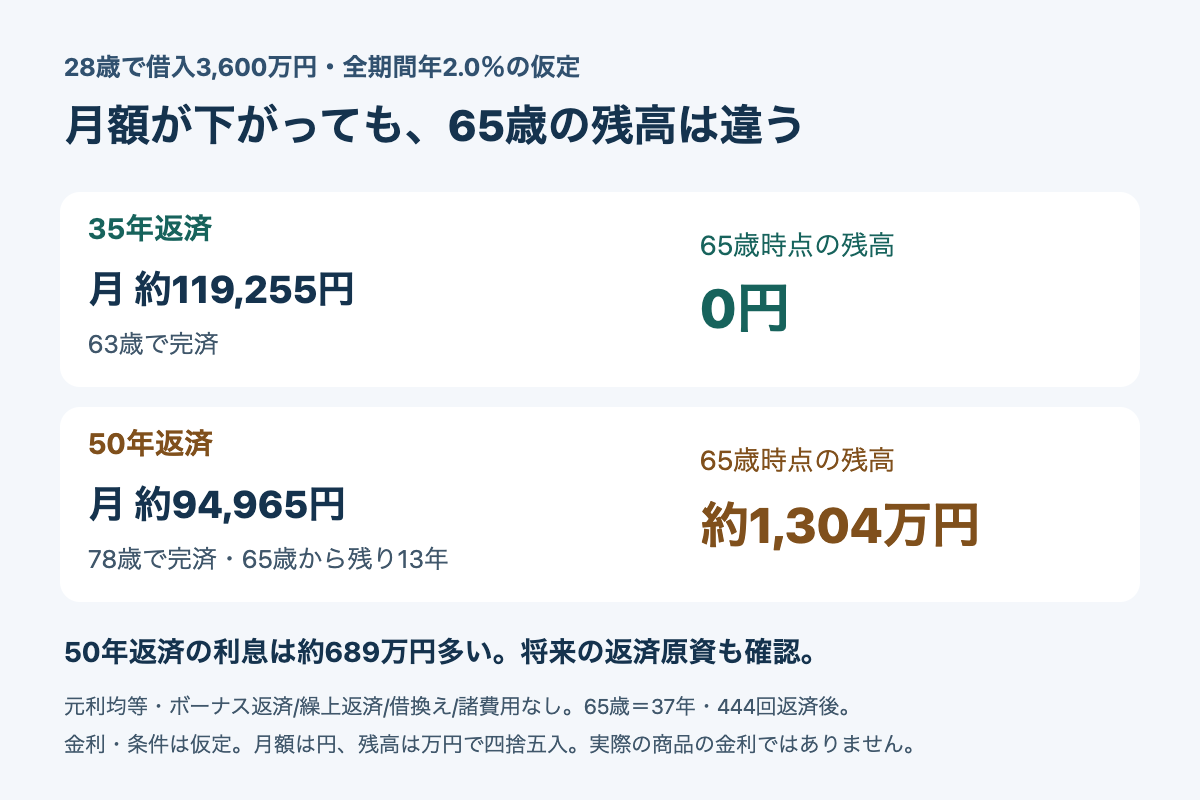
モゲチェックの2026年9月の診断登録ユーザー集計で、20代の35年超ローン選択割合は65.7%。対象と期間の読み方を確認し、28歳・借入3,600万円・全期間年2.0%の仮定で35年と50年を比較。月額の差だけでなく、65歳の残高約1,304万円と収入変化後の返済予算を点検しましょう。
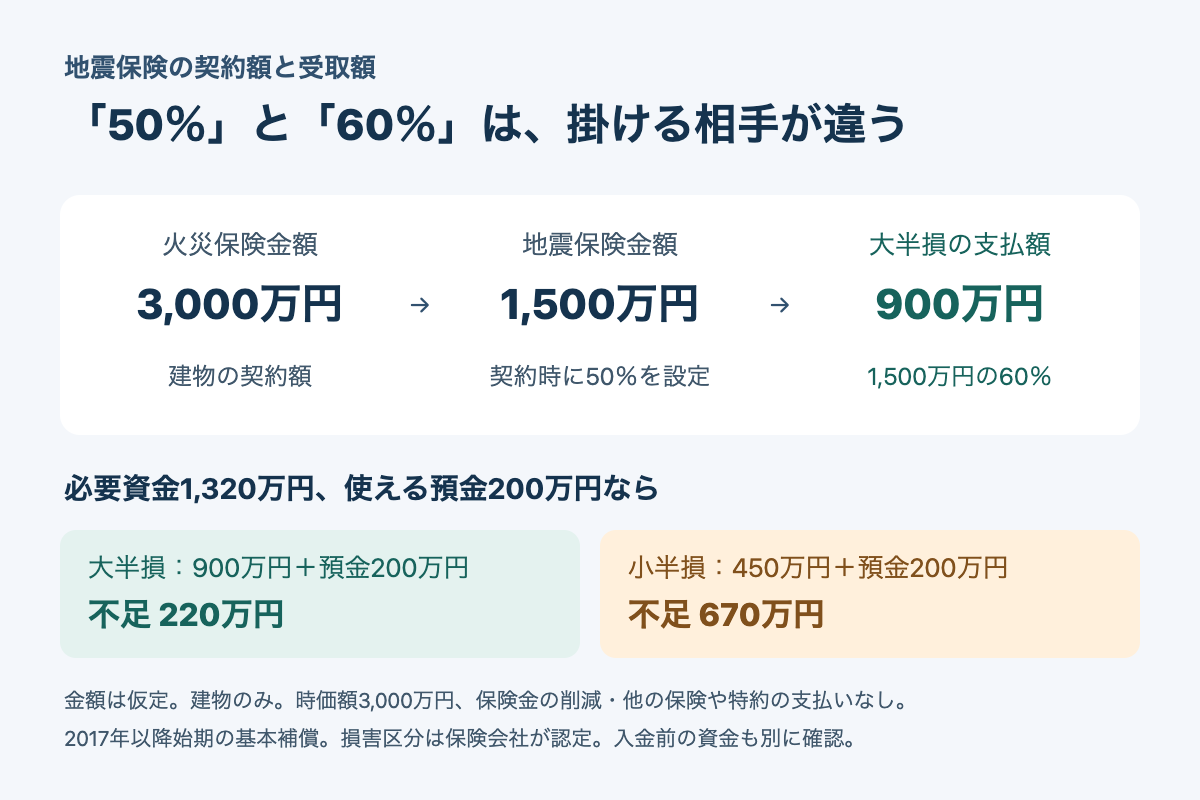
地震保険の50%は修理代に掛ける割合ではありません。火災保険3,000万円から地震保険1,500万円を設定した場合の、全損・大半損・小半損・一部損の支払額を比較。生活再建に1,320万円必要な家計で、不足が220万円と670万円に分かれる仮定から、補償額と手元資金を点検しましょう。
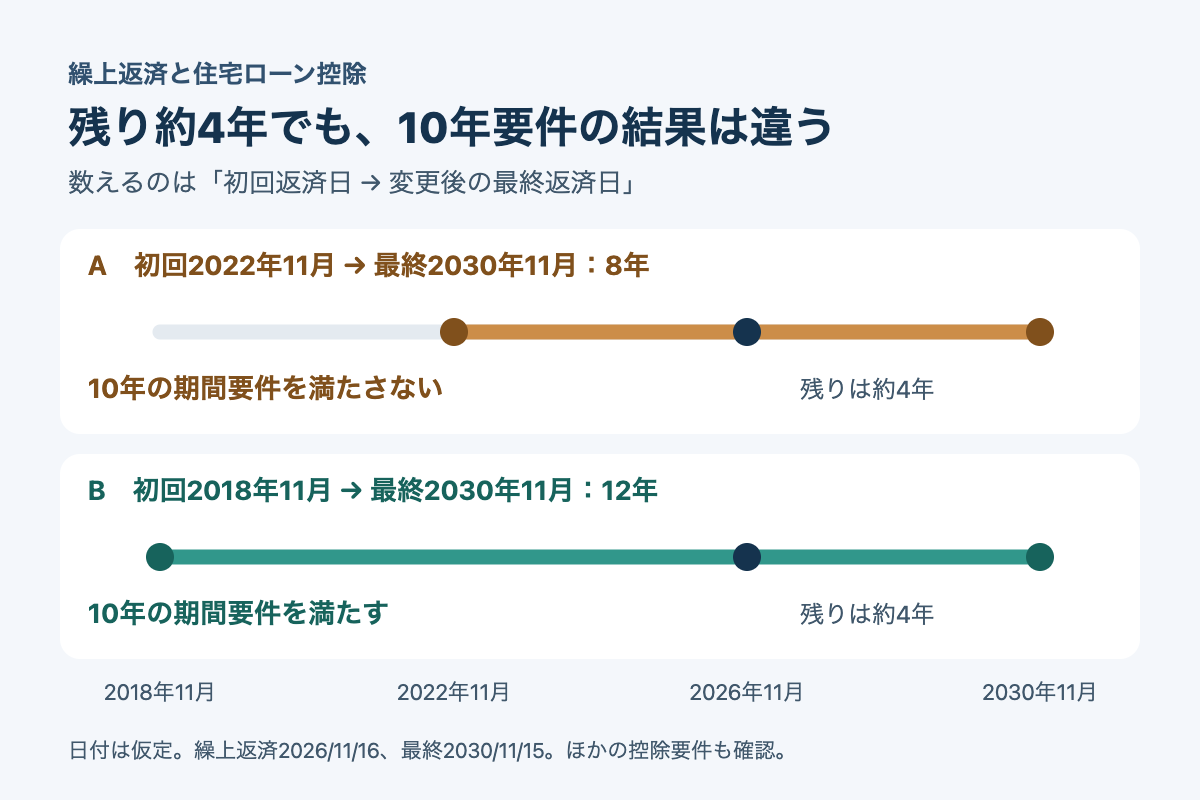
繰上返済で残り10年未満になっても、住宅ローン控除が直ちに使えなくなるとは限りません。初回返済日から変更後の最終返済日までを数え、残り約4年でも8年と12年に分かれる2ケースを比較。実行年の控除と、申込前に銀行・税務署へ確認する項目を確かめましょう。
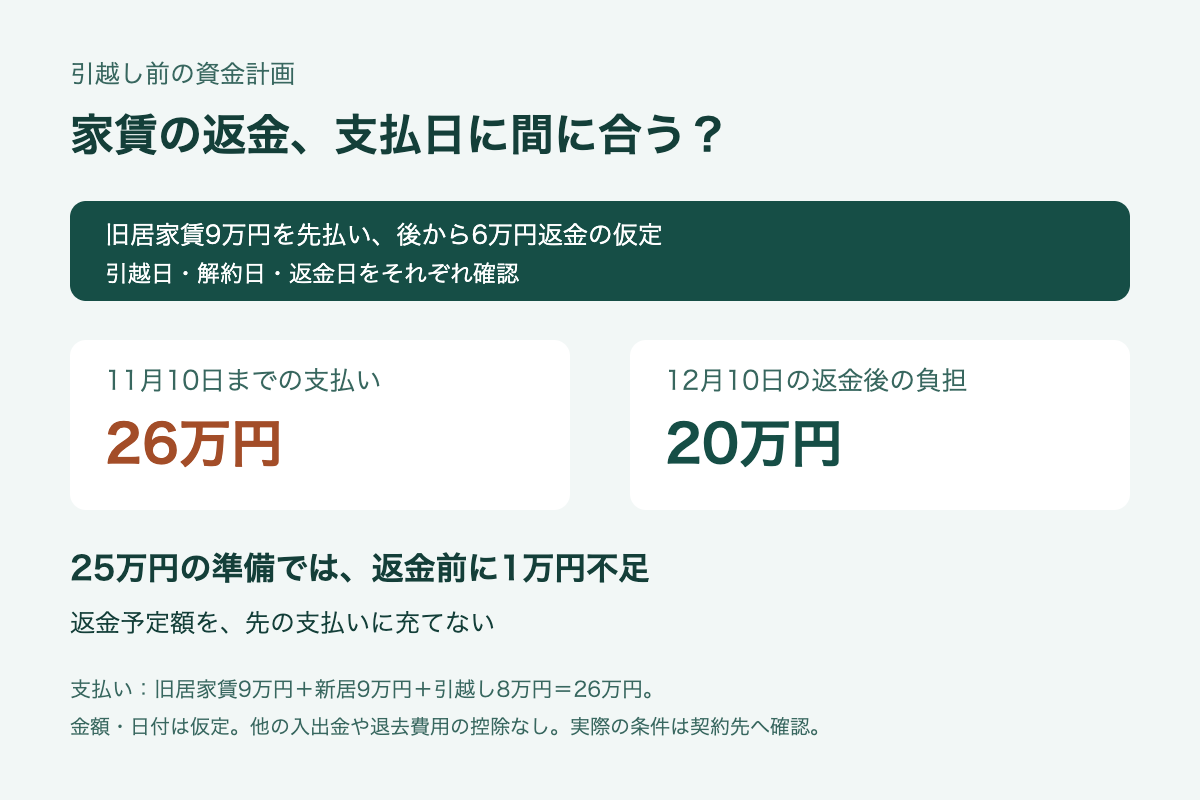
10日に引越しても、家賃が10日分になるとは限りません。解約日と日割り・月割りの違いで最終家賃が3万円と9万円に分かれる仮定を比較。6万円の返金予定があっても、その前に26万円必要になる資金表で、最後の引落し・返金日まで確かめましょう。
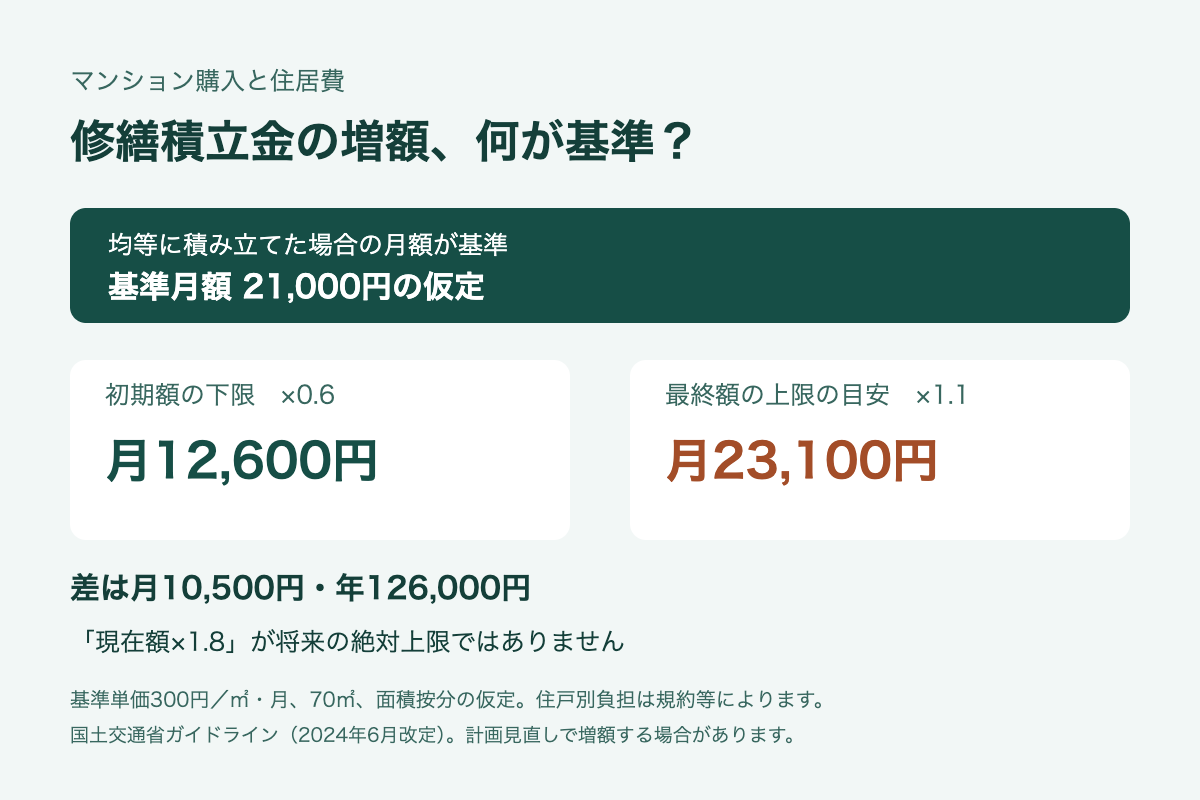
修繕積立金の「約1.8倍」は現在額に掛ける絶対上限ではありません。基準月額2万1,000円の仮定では、初期額の下限は1万2,600円、最終額の上限の目安は2万3,100円。増額後に住居費予算が足りるか、住戸別の予定額・開始年月・決定状況を確かめましょう。
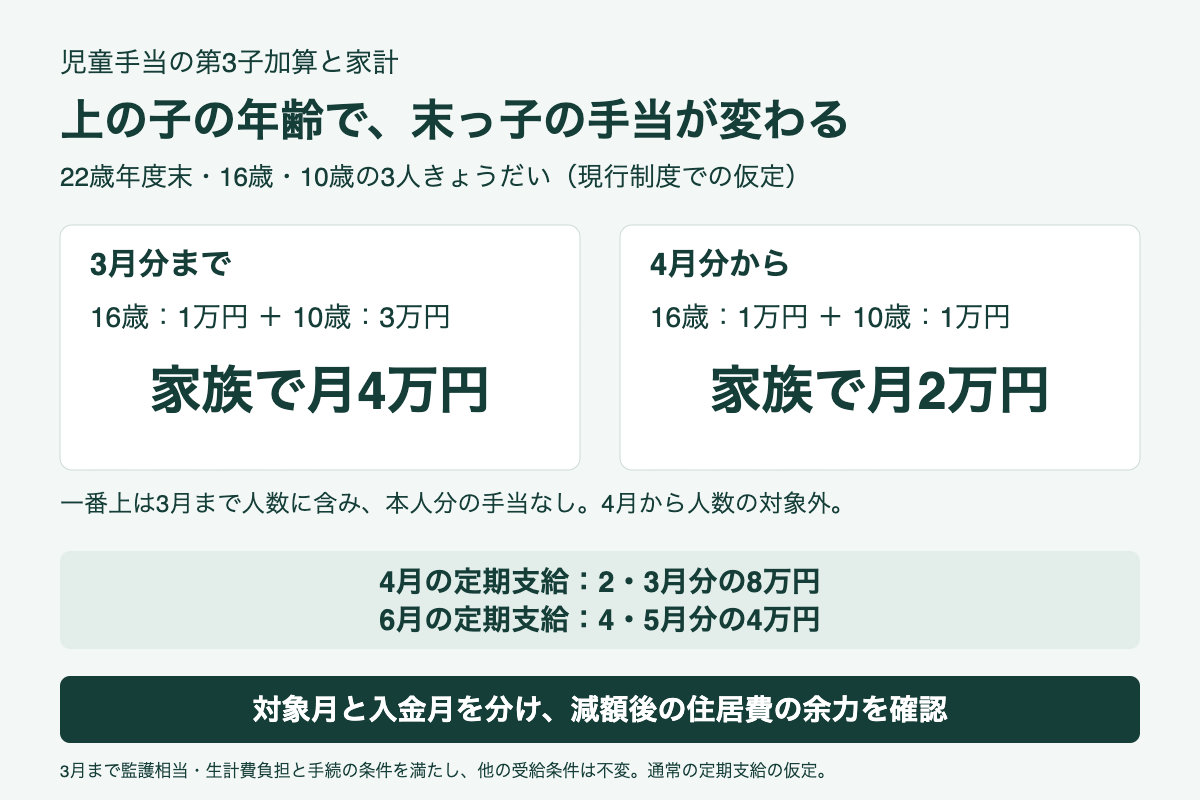
児童手当の第3子加算は、上の子が22歳年度末を過ぎると減る場合があります。家族の月額が4万円から2万円になる仮定と、4月・6月の振込額を比較。対象月と入金月を分け、減額後の生活費・教育費・住居費の余力を確認しましょう。
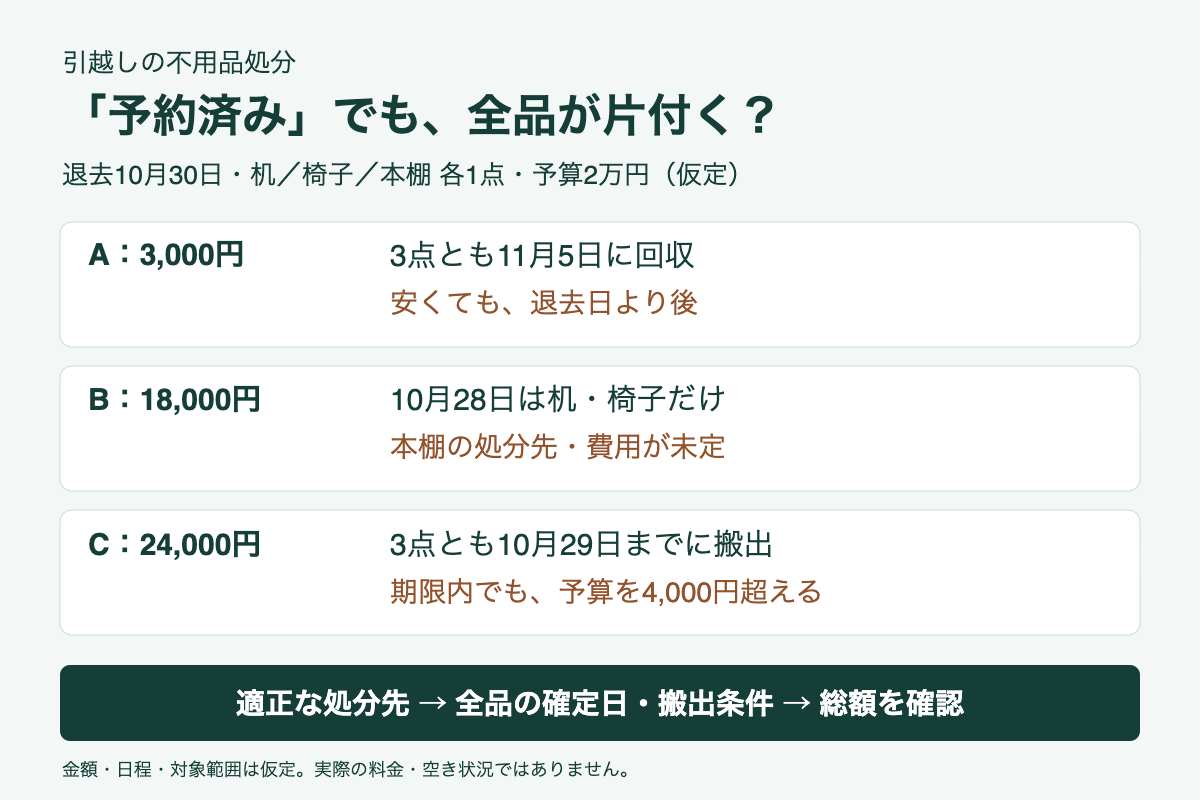
不用品回収を予約しても、見積もり対象外の家具や搬出できない品物が残ることがあります。退去日・家具3点・予算2万円の仮定で3案を比較。処分先、品名と数量、完了日時、搬出、追加料金を予約前に確認しましょう。
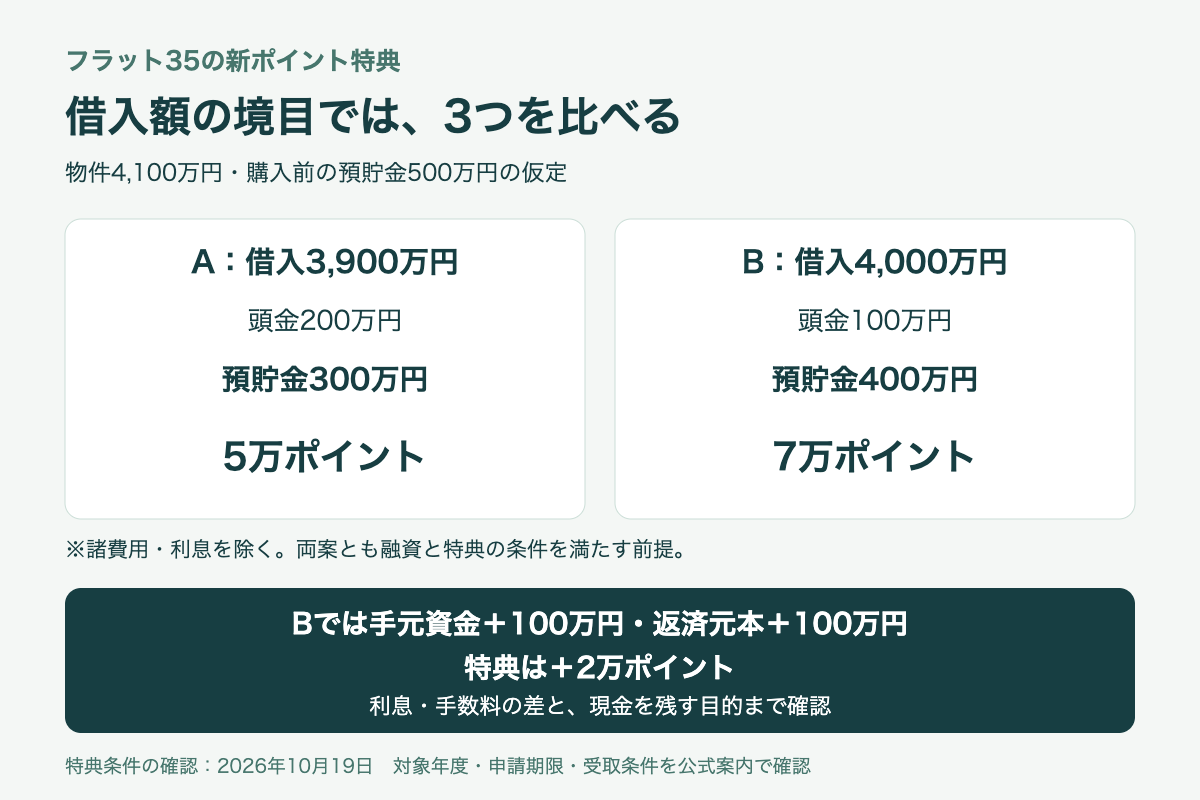
フラットすまい・るポイントは借入額に応じて特典が変わります。3,900万円と4,000万円の仮定で、頭金・残る預貯金・返済元本・ポイントを比較。増額前の利息・手数料と、借入後の申請期限・必要なIDも確認しましょう。
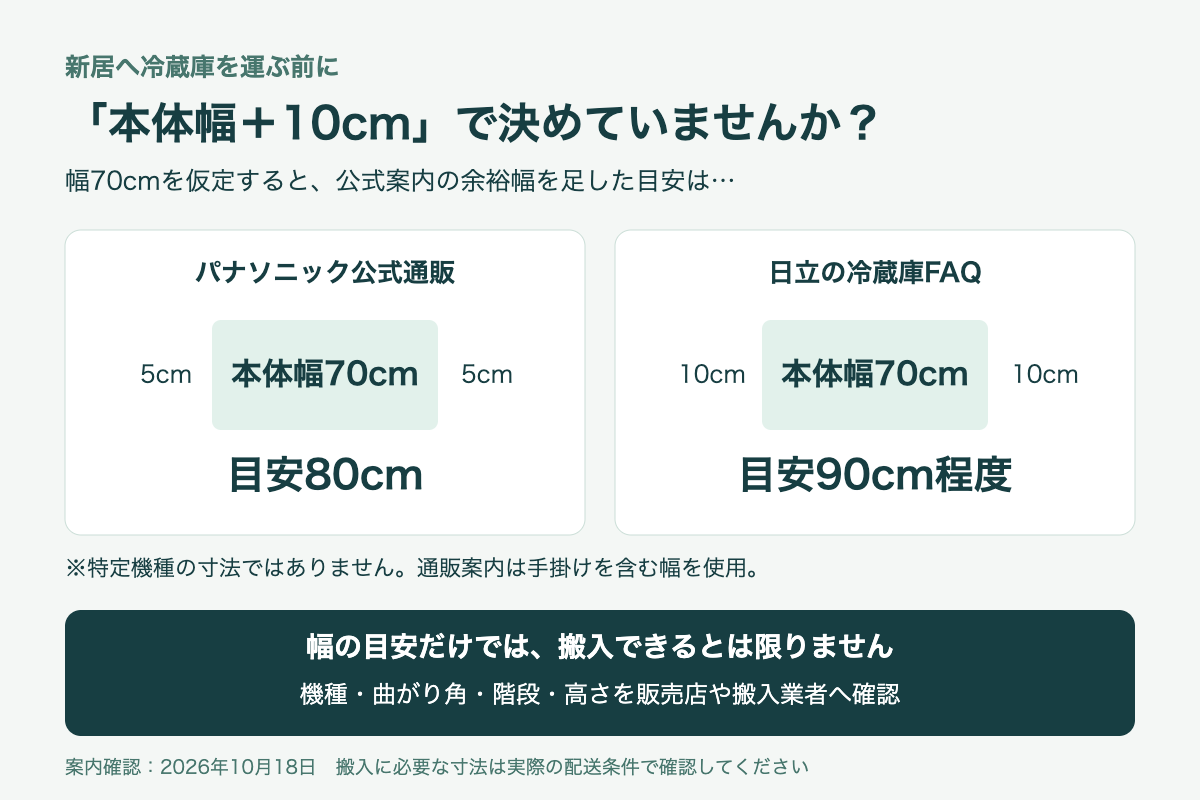
冷蔵庫の搬入に必要な余裕幅は公式案内でも異なります。本体幅70cmの仮定で80cm・90cmになる目安の違いを確認。新居の経路を測って販売店へ伝え、下見・追加作業・搬入できない場合の費用を注文前に確かめましょう。
住宅ローンの無料相談は、家計の予算・商品比較・審査で窓口の役割が異なります。予約前に比較対象と料金を確認し、提案後は借入条件・金利・費用・団信・期限を持ち帰りましょう。条件が違う2案への質問例も掲載。
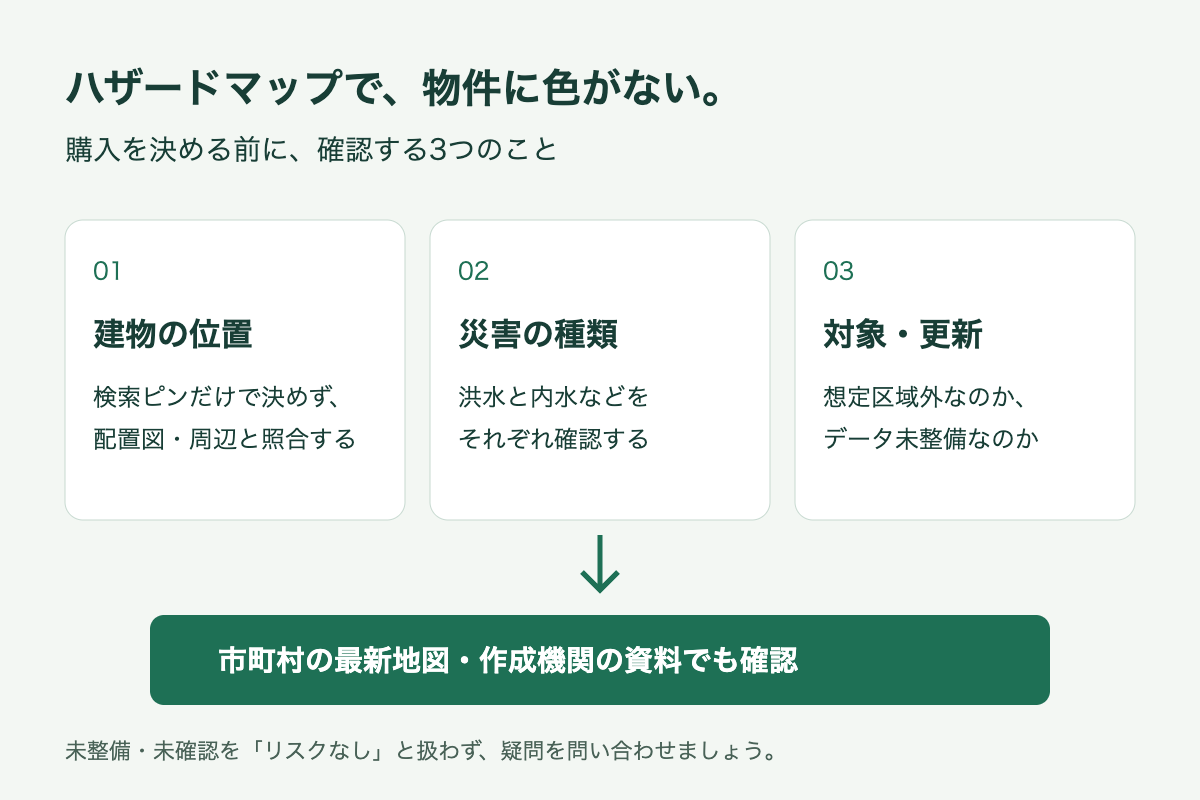
ハザードマップで色がない場所でも、データ未整備や別の災害が未確認のことがあります。建物位置・災害の種類・地図の対象と更新を確認。候補物件の未整備と未確認を分け、自治体や不動産会社へ具体的に問い合わせましょう。
元金の減りが遅くても、未払利息が出ているとは限りません。残高3,000万円・月10万円の仮定では、未払利息0円でも金利次第で12か月後の残高に約7.4万円の差。返済予定表の内訳と次の見直し日を確認しましょう。
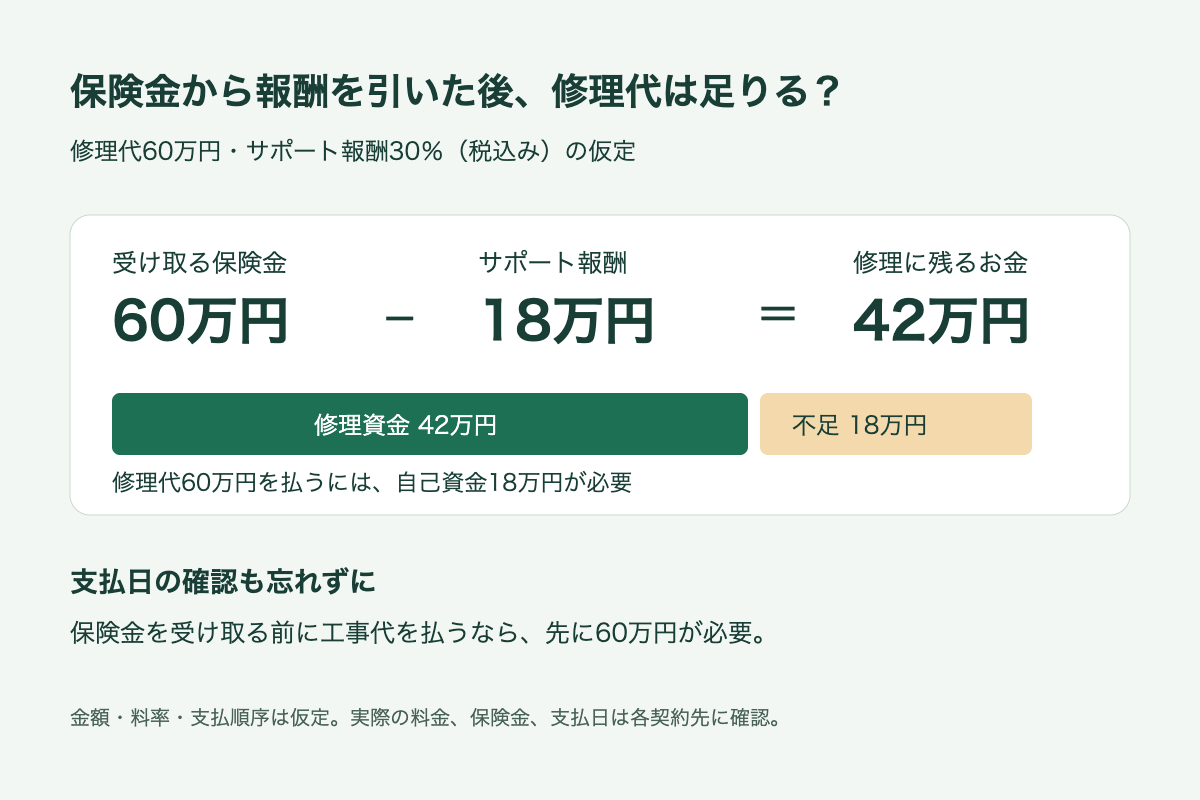
火災保険の申請サポート料を払うと、修理費が不足する場合があります。修理代60万円・税込報酬30%の仮定では、保険金60万円でも18万円不足。残るお金と支払日、無料の範囲・工事契約・解約条件を確認しましょう。
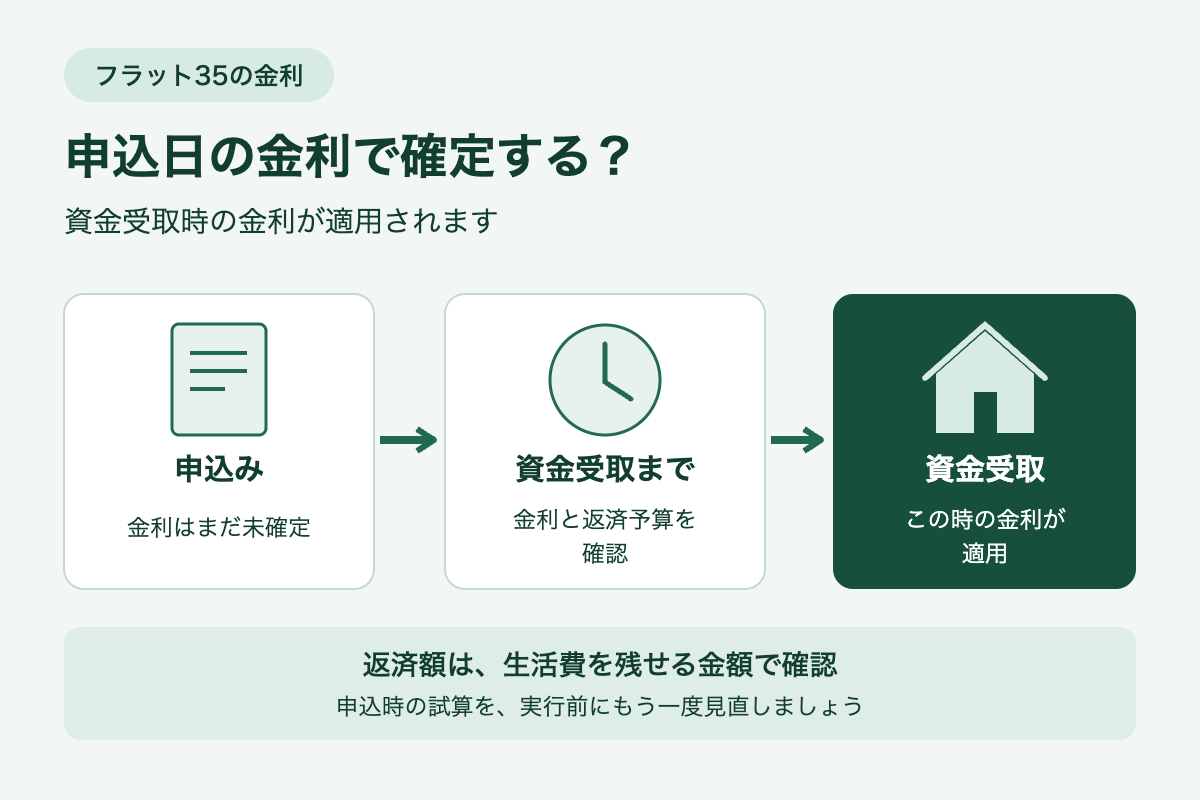
フラット35は資金受取時の金利が適用。3,500万円・35年を複数の仮定金利で比べ、月14万円の返済予算を超える場合の借入額・自己資金と、実行前の5つの確認項目を確かめます。
敷地内を使える時期が未確定なら、近隣の月極を使い続ける予算も確認。月1万円の差が6か月・12か月続く費用を比べ、初期費用と保証金、入居日から使える条件を確かめます。
年18万円・月1万5千円を積み立てても、仮定の支払日程では12月に4万5千円不足。開始資金を用意する案と最初の積立を増やす案を比べ、支払日までに必要なお金を確かめましょう。
家電3台で月1.2万円でも、1か月で返すと残り3.9万円の精算が必要になる仮定例。最低利用期間と終了時の費用を商品ごとに確かめ、返却後の家電代も含めて予算を組みましょう。
固定期間終了時には、返済額の増加に125%の上限が適用されない契約もあります。3,000万円・35年の仮定例を参考に、終了時の残債と残り期間、適用金利、手続き期限を確認しましょう。
自動入金は、他行の引落しから着金まで数営業日かかることがあります。2026年の公式日程と7万円不足する家計の仮定例から、返済日前に使える残高を確認しましょう。
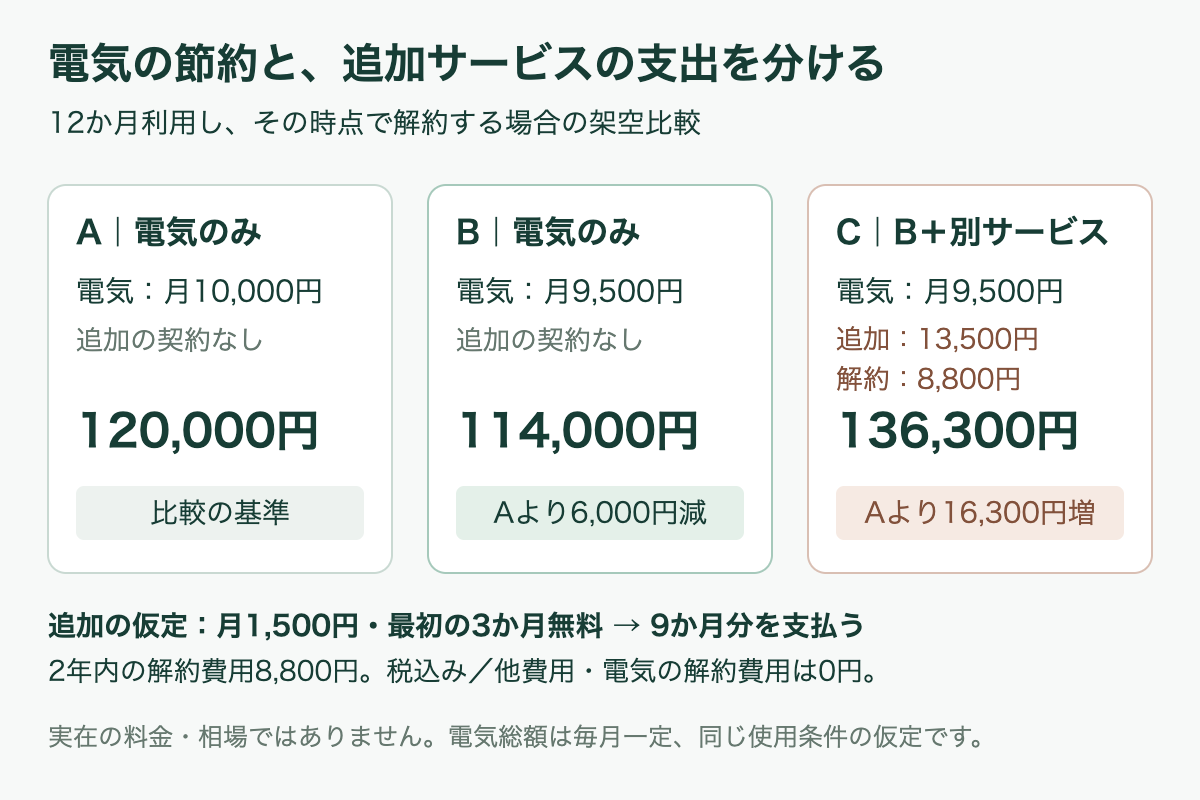
月500円の電気代節約でも、追加サービスの月額と解約費用を足すと支出が増える場合があります。12か月の仮定例を参考に、無料期間後の費用と契約先を別々に確認しましょう。
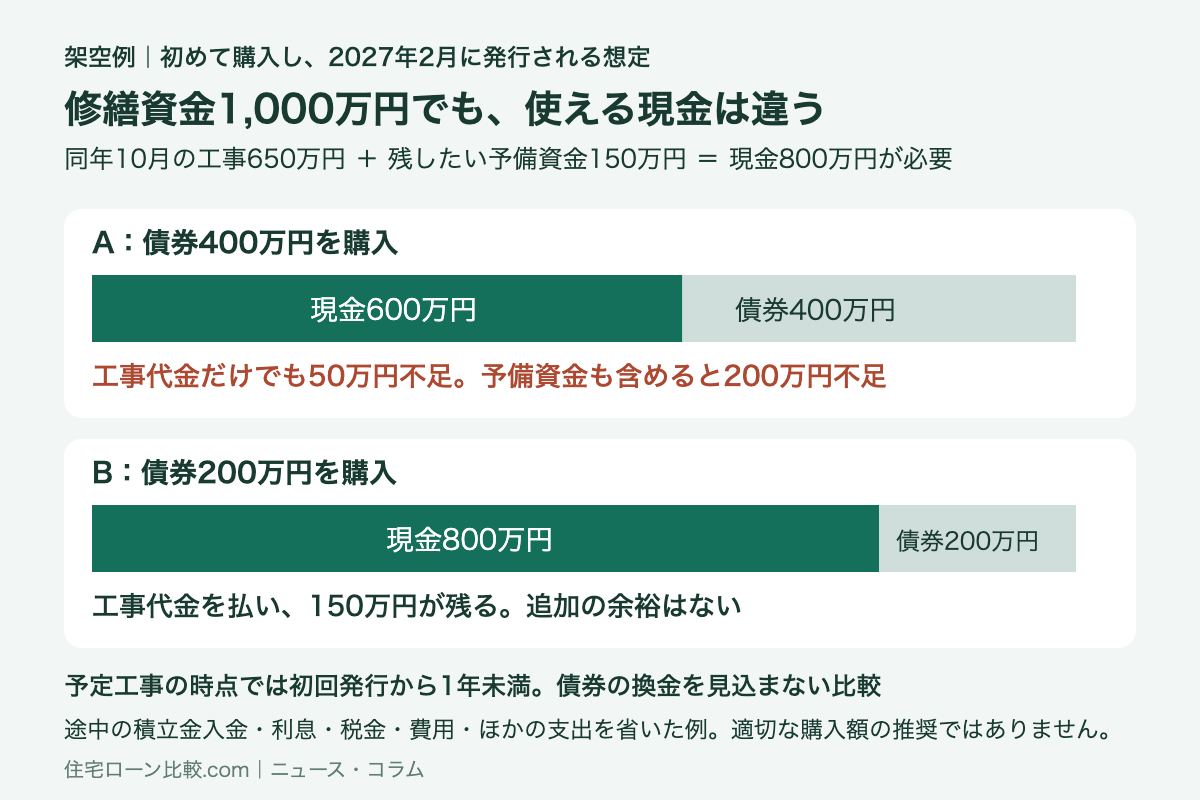
10月2日発表の追加募集は11月2日から。修繕資金1,000万円あっても、債券購入後の現金では工事代金が足りない仮定例から、住民が管理組合へ確認したい支払日と資金の内訳が分かります。
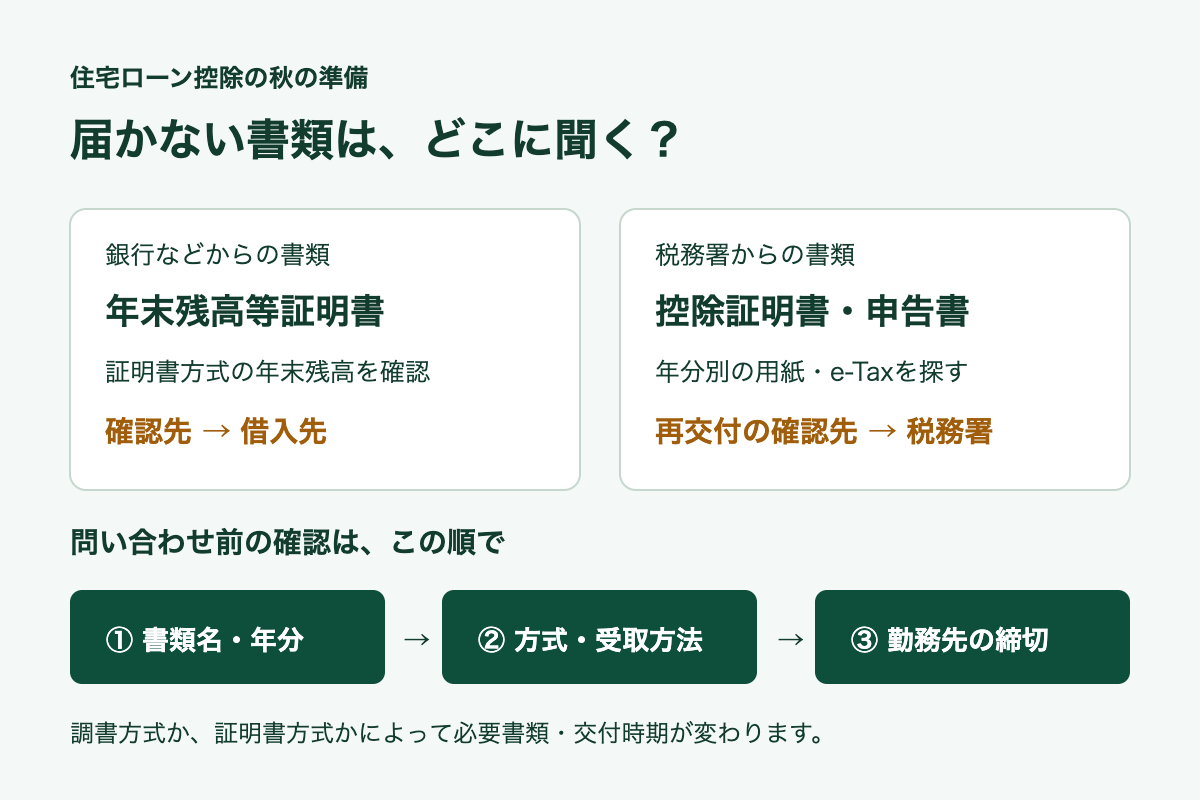
銀行の残高証明書と税務署の控除書類は別物。証明書方式・調書方式、紙・電子で受取時期が変わります。不足する書類名と勤務先の締切を確認し、問い合わせ先を選びましょう。
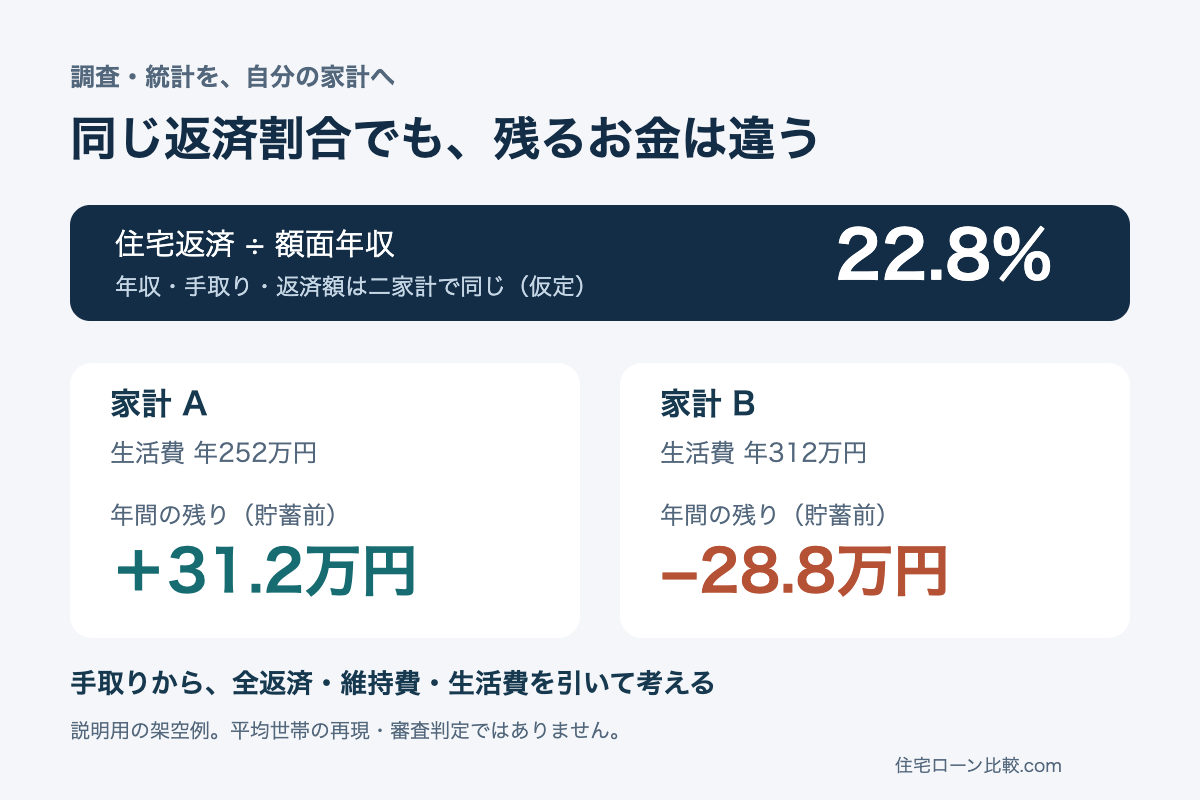
2025年度フラット35利用者の平均22.8%は家計の安全基準ではありません。同じ返済割合でも黒字と赤字に分かれる仮定例から、自分の手取り・維持費・貯蓄目標を確かめましょう。
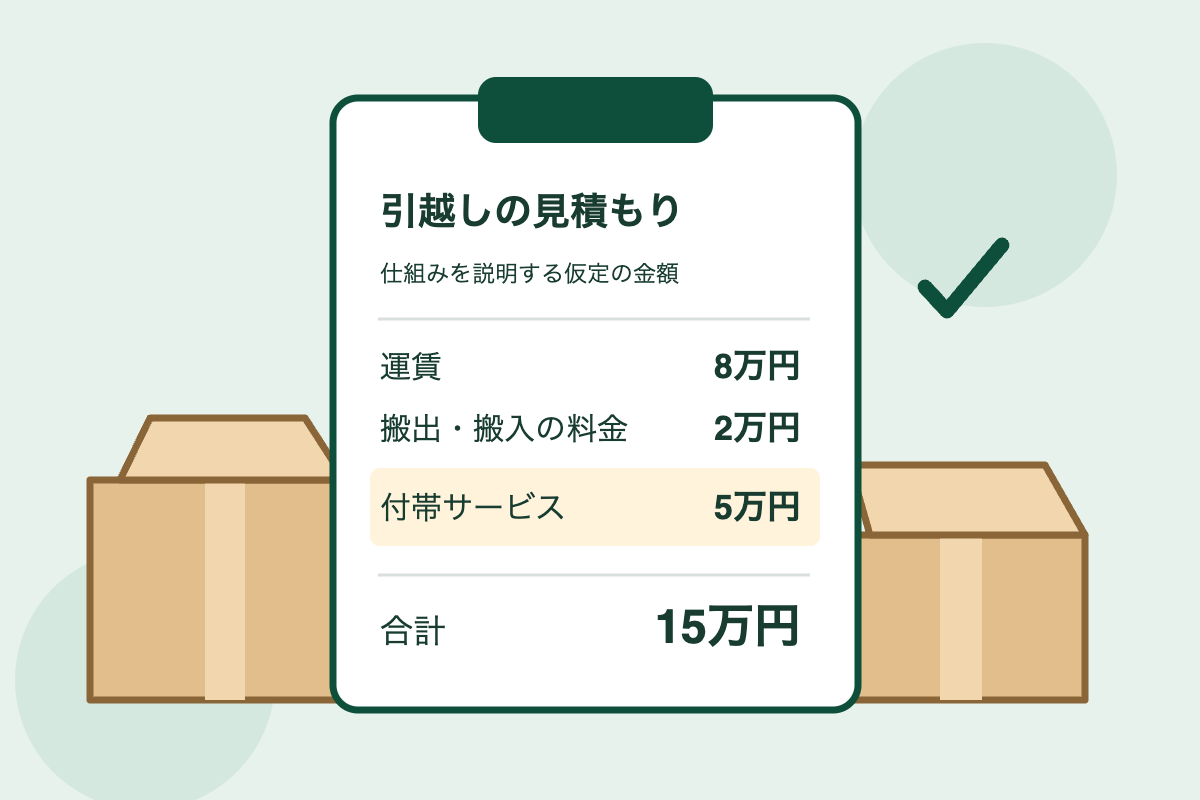
見積もり総額15万円でも、キャンセル料の計算対象は10万円となる仮定例。運賃・作業料金と、着手済みの付帯サービス費用を分け、契約した約款と連絡日を確認しましょう。
返済期間を35年へ延ばすと月額は下がっても、5年後の残債は多くなる場合があります。25年・35年の仮定例で、支払額と残債、借り換え費用を合わせて比べましょう。
仮定の3,500万円・35年ローンでは、低手数料の案が5年後に有利でも、完済まで使うと低金利の案が有利に。借りる年数に合わせて初期費用・利息・残債を比べましょう。
期日一括返済併用型は、月々の支払いが減っても15年後の残債が多く残ります。仮定の売却価格ごとの手元資金と、売らずに住み続ける場合の返済原資を確認しましょう。