日銀は1.25%据え置き。住宅ローンも変わらない?確認したい3つの日付
執筆:住宅ローン比較.com 編集部 / 情報確認:2026-11-02
政策金利の据え置きと、自分の契約の据え置きを同じと考えず、改定通知・返済予定表で金利と返済額の3つの日付を確認しましょう。
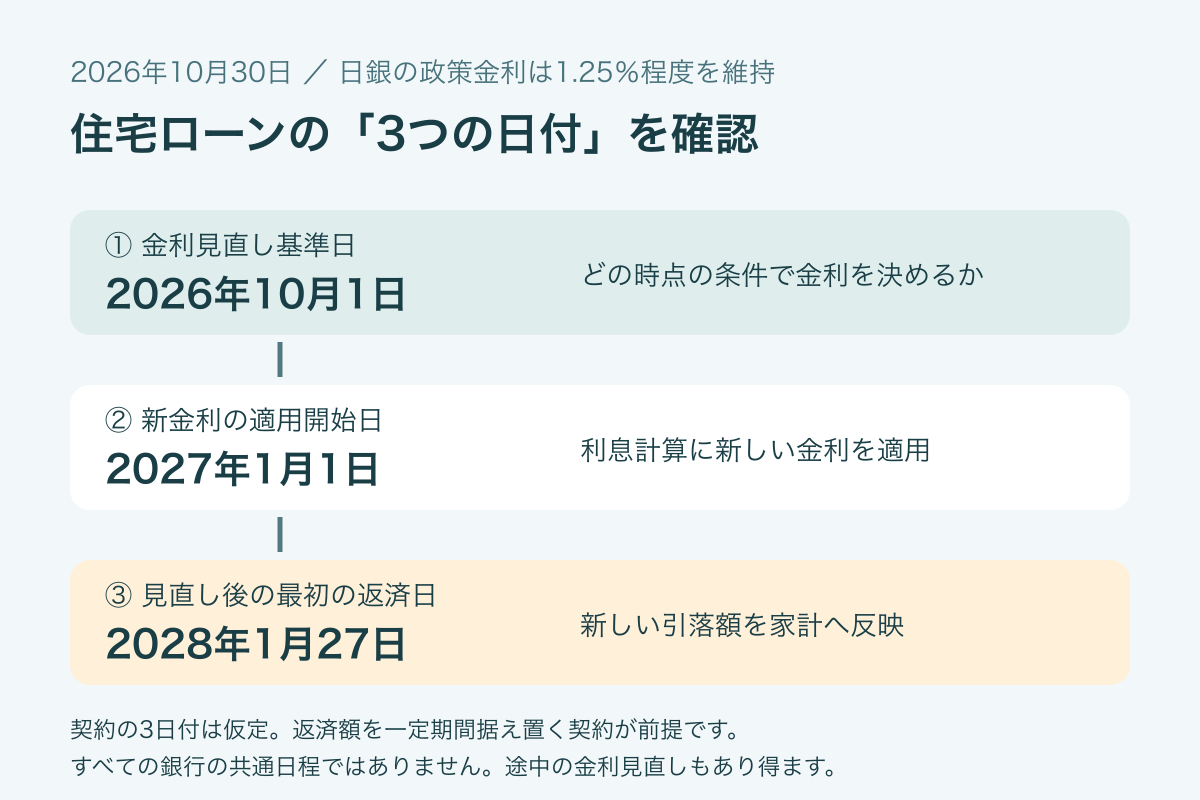
日銀が政策金利を据え置いても、自分の住宅ローンの金利や引落額まで据え置かれるとは限りません。すでに届いている改定通知や固定期間の終了予定を確認し、金利の見直し基準日、新金利の適用開始日、返済額が変わる返済日を分けて確かめましょう。
政策決定:2026年10月30日。情報確認:2026年11月2日。
1.25%は、あなたの住宅ローンの適用金利ではない
日本銀行は10月30日の金融政策決定会合で、無担保コールレート(オーバーナイト物)を1.25%程度で推移させる方針を決めました。9月18日に決定した同じ水準を維持しています。これは短期の金融市場に対する政策の方針であり、各銀行の住宅ローン金利を一律1.25%にする決定ではありません。日銀の10月30日公表文・9月18日公表文
住宅ローンでは、借入先が定める基準金利、契約上の引下げ幅、金利タイプ、適用時期などを確認する必要があります。ニュースの「据え置き」だけを理由に、銀行から届いた改定通知を不要と考えないでください。今回の政策決定だけでは、すでに通知された契約上の改定予定が取り消されたかどうかは分かりません。
返済中の変動・固定と、実行前では確認先が違う
全国銀行協会は、住宅ローンを全期間固定金利型、固定金利期間選択型、変動金利型などに分けています。今の契約と残りの固定期間を確認してから、今回のニュースを自分の予定へ当てはめてください。全国銀行協会の金利タイプの説明
表は横にスクロールして確認できます。
| 今の状況 | 据え置きニュースだけでは判断できないこと | 確認する書類・項目 |
|---|---|---|
| 変動金利で返済中 | 次に自分の金利や返済額が変わる時期 | 契約書・改定通知の基準日、適用開始日、次回返済額の見直し日 |
| 固定期間選択型で返済中 | 固定期間が終わった後も今の返済額が続くか | 固定期間終了日、終了後の金利・引下げ条件、次のタイプを選ぶ期限 |
| 全期間固定で実行済み | 契約上、当初の金利引下げが終わる予定などがないか | 返済予定表と、契約時から決まっている段階的な金利・返済額の変化 |
| フラット35を申込済み・実行前 | 申込時に確認した金利で借りられるか | 資金受取予定日、受取時の金利、融資率・団信・引下げ制度の条件 |
全期間固定で実行済みなら、その後の市場金利が変わるたびに契約金利が連動して変わる仕組みではありません。ただし、当初一定期間の金利引下げが終わるなど、契約時から予定されている変化は別です。固定期間選択型は固定期間が終わった後の条件を確認しましょう。
フラット35の公式条件では、申込時ではなく資金受取時の金利が適用されます。「日銀が据え置いたから、申込月と同じ金利で実行できる」とは決めず、取扱金融機関へ受取日と適用条件を確認してください。フラット35の利用条件・借入金利
10月の据え置きと、翌年1月からの契約金利変更は両立する
仮に、借入先の金利見直し基準日が2026年10月1日、新金利の適用開始日が2027年1月1日、返済額見直し後の最初の返済日が2028年1月27日という、変動金利・元利均等返済の契約だったとします。日付は仮定で、特定の銀行の日程ではありません。返済額を一定期間据え置く契約が前提です。
| 確認する日 | 仮定の日付 | 何を確認するか |
|---|---|---|
| ① 金利見直し基準日 | 2026年10月1日 | どの時点の基準金利・引下げ条件で、自分の次の金利を決めるか |
| ② 新金利の適用開始日 | 2027年1月1日 | いつから利息計算に新しい金利が使われるか |
| ③ 返済額見直し後の最初の返済日 | 2028年1月27日 | 引落額がいつ、いくらに変わるか |
この条件なら、10月30日の日銀の据え置き発表は①と②の間です。借入先から改定通知を受けていれば、まず②の予定と金利を確認します。③まで引落額が同じでも、②以降の利息と元金の内訳は変わることがあります。引落額が同じことと、適用金利が同じことは別です。
①から②は92日、②から③は391日離れています。このように時期がずれる契約では、ニュースを見た日に引落額が動かなくても、その後の予定を確認する必要があります。途中にも金利見直しがあり得るため、2028年まで金利が固定されるという意味ではありません。
全国銀行協会も、変動金利の金利見直しと、元利均等返済の返済額見直しが異なる周期になる仕組みを説明しています。実際の周期や5年ルールの有無は金融機関・商品・返済方法によって異なります。上の日付を自分の契約へそのまま使わず、借入先に3つの日付を確かめてください。
この例は、変動金利でも返済額をその都度見直す契約や、元金均等返済、固定期間終了時の扱いにはそのまま当てはまりません。元金と利息の変化は引落額が同じときの返済予定表の読み方、固定期間の終了は固定期間終了後の返済額の確認で詳しく確かめられます。
改定通知と返済予定表を用意し、4項目を確認する
- 契約の種類と現在の適用金利。変動か、固定期間中か、全期間固定かを確認する。新規募集向けの広告金利と、自分の契約金利を混ぜない。
- 今後の3つの日付。基準日、新金利適用開始日、返済額見直し後の返済日を確認する。通知書で日付の意味が分からなければ、借入先へ問い合わせる。
- 変更後の実額。引落総額だけでなく、金利・元金・利息・残高を見る。固定期間が終わる人は、選択期限と終了後の引下げ条件も確認する。
- 家計に反映する月。予定表で確認した新しい支払額を、その返済月の予算へ入れる。今後の金利が上がる場合の試算は、実際に決まった返済額と分けて比較する。
問い合わせるときは、「今回の据え置き後も、届いている改定通知の適用開始日は変わりませんか。金利が変わる日と、引落額が変わる返済日はそれぞれいつですか」と確認できます。返済額が家計を超える見通しなら、次の会合の結果を待つことだけで解決しようとせず、返済日前に借入先へ相談しましょう。
出典と確認日
情報確認:2026年11月2日。
- 日本銀行「当面の金融政策運営について」(2026年10月30日):金融市場調節方針の決定。
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日):据え置き前の誘導水準。
- 全国銀行協会「変動で返す?固定で返す?住宅ローンの金利タイプ」:金利タイプと金利・返済額の見直し。
- 住宅金融支援機構「フラット35 ご利用条件」:資金受取時の金利と金利引下げ制度。