繰上返済で残り10年未満に。住宅ローン控除は受けられない?
執筆:住宅ローン比較.com 編集部 / 情報確認:2026-10-24
残り期間だけで控除の可否を決めず、当初の初回返済日と変更後の最終返済日を確認し、実行年の税務上の扱いと手元資金を確かめてから申し込みましょう。
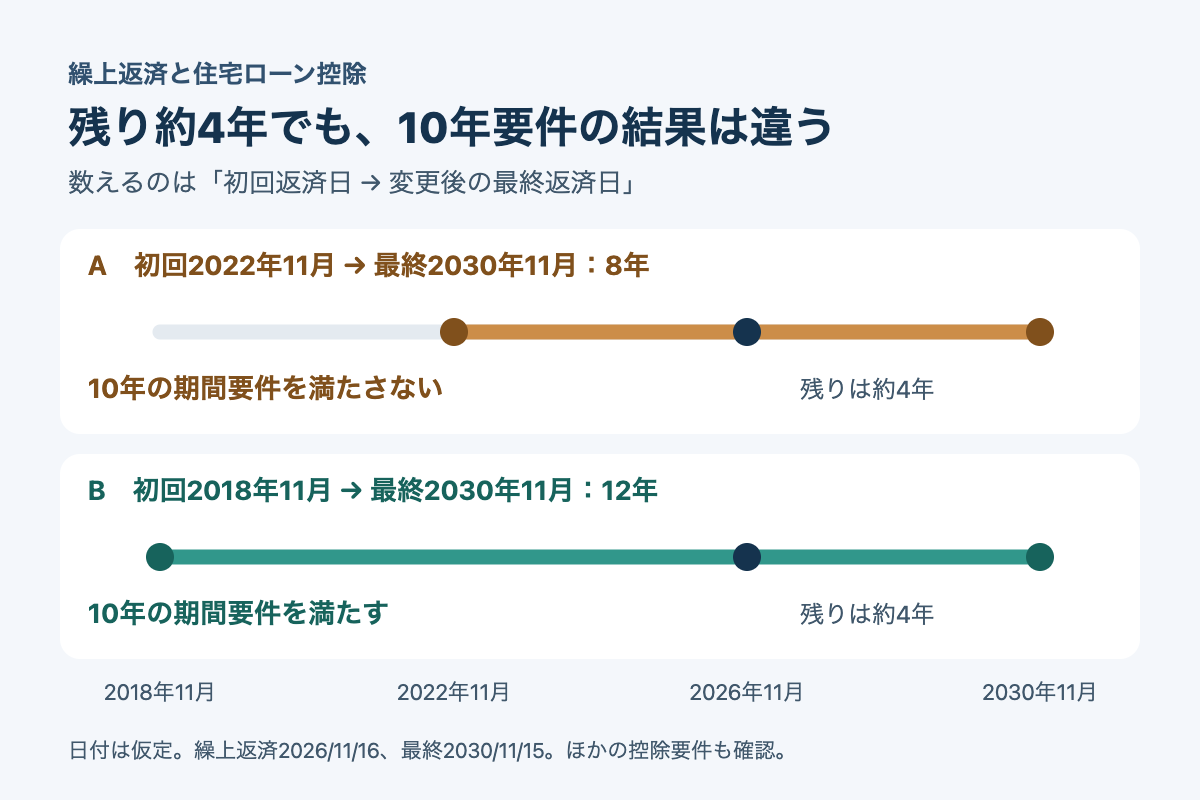
期間を短くする繰上返済をして、住宅ローンの残りが10年未満になっても、それだけで住宅ローン控除が使えなくなるわけではありません。確認するのは、そのローンの最初の返済日から、繰上返済後の最終返済日までが10年以上あるかです。返済予定表の2つの日付を確かめてから、短縮する期間を決めましょう。
「あと何年返すか」だけでは判定できない
国税庁の住宅ローン控除の対象となる住宅ローン等(No.1225)は、償還期間が10年以上であることを要件としています。この期間は、借金が存在していた期間ではなく、最初の返済から最後の返済までです。借入日と初回返済日が異なる場合は、借入日を起点にしないよう注意してください。
すでに返した期間も含めて数えるため、「繰上返済した日から10年残す」という意味ではありません。ただし、期間を短くしすぎて最初から最後までが10年未満になると、控除への影響が大きくなります。
住宅の新築・購入に伴う住宅ローン控除を利用中で、今のローンを一部繰上返済する場合が対象です。借り換えは新しいローンの要件も確認が必要で、増改築等の別の特例とは要件が異なります。制度情報は2026年10月24日確認。
残り約4年でも、8年と12年では結果が違う
2026年11月16日に期間短縮型の繰上返済を行い、最終返済日を2030年11月15日にする仮定です。どちらもその時点の残りは約4年ですが、初回返済日が異なります。繰上返済前は控除の要件を満たし、控除期間も残っているものとし、借り換え・返済の据置き・返済休止はない条件です。
表は横にスクロールして確認できます。
| ケース | 初回返済日 | 繰上返済後の残り | 初回から最終まで | 10年の期間要件 |
|---|---|---|---|---|
| A:返済を始めて約4年 | 2022年11月15日 | 約4年 | 8年 | 満たさない |
| B:返済を始めて約8年 | 2018年11月15日 | 約4年 | 12年 | 満たす |
Aは残りが約4年だからではなく、初回から最終までが8年になるため、この期間要件を満たしません。Bは12年なので、この要件は満たします。ただし、10年以上あれば控除を必ず受けられるわけではありません。自分の入居年に対応する控除期間や、所得・居住などのほかの要件も必要です。
10年ちょうどに近い短縮を考えている人は、年数の概算だけで申し込まず、変更後の返済予定表で初回・最終の返済日と返済回数を確認してください。据置期間などがある場合も、単純に借りてからの経過年数を足す方法で判断せず、税務署などへ確認しましょう。
「控除額が減る」と「その年に使えない」を分けて考える
繰上返済で年末残高が減ると、控除の計算対象となる残高も減り、控除額に影響することがあります。これとは別に、繰上返済で償還期間が10年未満になる場合、国税庁の租税特別措置法関係通達41-19「繰上返済等をした場合」では、その年の控除は適用されないとしています。
上のケースAなら、2026年に繰上返済して期間要件を満たさなくなるため、「2026年分は受けて、翌年からやめる」という判断はできません。年末調整や確定申告の準備中でも、実行予定年の扱いを先に確かめましょう。
期間を短くする案と、毎月の返済額を減らす案を比較するときは、銀行にそれぞれの利息軽減額・手数料・変更後の最終返済日・年末残高見込みを出してもらいます。控除をいくら使えるかは、銀行の返済試算だけでは決まりません。残っている控除期間、借入限度額、自分の所得税・住民税なども含めて税務署や税理士に確認してください。
控除を残すためだけに借入れを続けると、支払利息がかかります。反対に、控除への影響を考えず資金を返済へ回すと、修繕・教育費・収入減に備える現金が不足することもあります。近い支出の資金に余裕がない人は、期間短縮を急ぐ前に、手元に残す金額を決めましょう。
借り換えは別の確認が必要です。国税庁のNo.1233では、新しいローンも10年以上の償還期間などの要件を満たす必要があり、控除期間は借り換えで延長されないとしています。以前のローンを返していた年数を足せば、新しい短期のローンも対象になる、と考えないでください。
申込み前に、2枚の返済予定表と控除の書類をそろえる
| 確認する項目 | 書類・確認先 | 判断に使う点 |
|---|---|---|
| 初回返済日 | 当初の返済予定表。不明なら借入先 | 借入日や今回の実行日と取り違えない |
| 変更後の最終返済日・回数 | 繰上返済の試算・変更後の返済予定表 | 初回から最終までの期間を確認する |
| 実行年と年末残高見込み | 銀行の試算・繰上返済の受付内容 | その年の控除と返済資金への影響を確認する |
| 残りの控除期間と適用条件 | 過去の申告書・控除関係書類。税務署・税理士 | 10年要件以外の条件と使える控除額を確認する |
- 日付を先に確認する。当初の初回返済日と、希望する繰上返済後の最終返済日を書き出す。
- 実行前の試算を取り寄せる。短縮する期間や返済額を変えた案も依頼し、利息・手数料・年末残高見込みを比べる。
- 税務上の扱いを確認する。入居年、初回返済日、変更後の最終返済日、実行予定日を伝えて、実行年の控除要件を確かめる。
- 現金を残してから申し込む。今後の支出と収入減に備える資金を確保し、受付期限や申込内容の変更・取消しの扱いも借入先へ聞く。
銀行には「初回返済日は○年○月○日です。この繰上返済で最終返済日と返済回数はどう変わりますか。短縮を抑えた案と、返済額を減らす案も出せますか」と聞けます。税務署などには、その回答と控除の書類を添えて「この日程で実行した年の住宅ローン控除に影響しますか」と確認してください。