修繕積立金の値上げは1.8倍まで?上限の読み違いと家計の点検
執筆:住宅ローン比較.com 編集部 / 情報確認:2026-10-22
現在額の倍率で上限を決めず、購入する部屋の増額予定額・開始年月・一時金を資料で確認し、その時期のローンと住居費を合算しましょう。
修繕積立金の値上げに「約1.8倍」という目安を見かけても、今の月額を1.8倍して将来の支払い上限と考えるのは早計です。国のガイドラインは、均等に積み立てた場合の月額を基準に、段階的な増額をどう組むかを示しています。購入前は、その物件の増額予定額と開始時期で住居費を計算しましょう。
「0.6倍」「1.1倍」は何に掛ける?
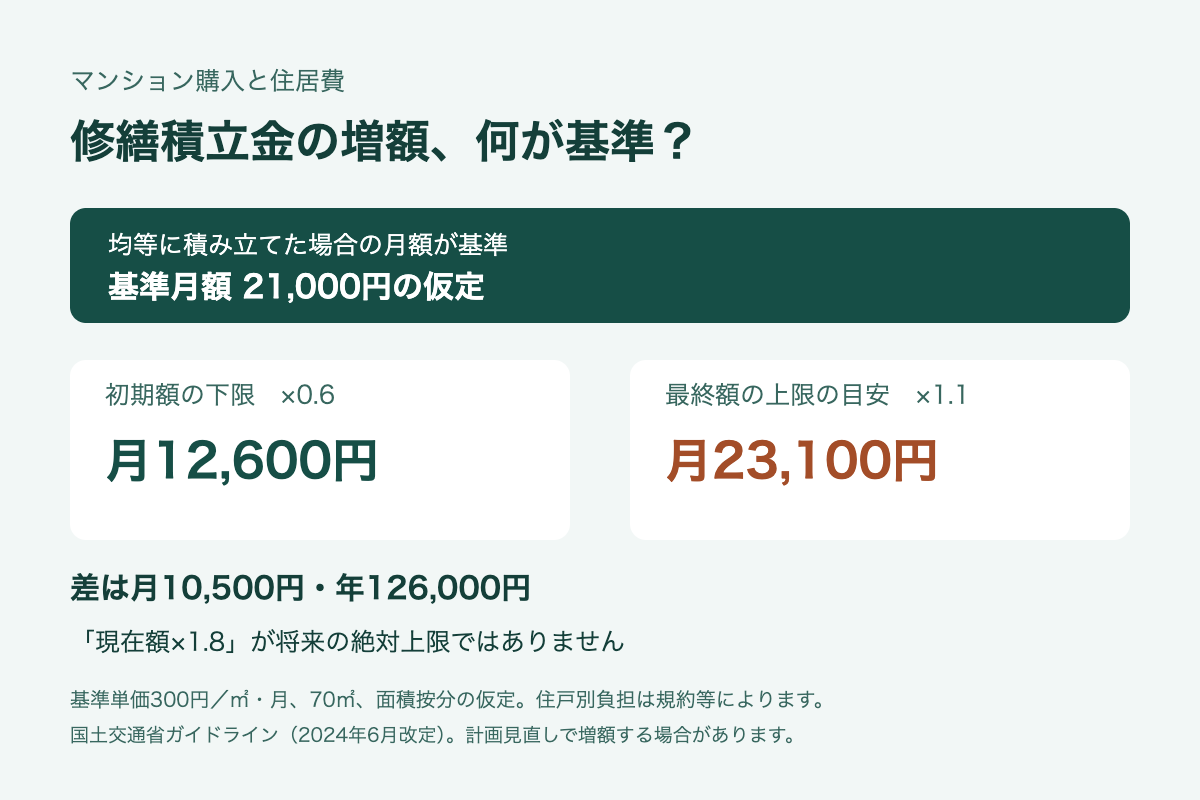
国土交通省の「マンションの修繕積立金に関するガイドライン」(2024年6月改定)は、段階増額積立方式について、均等積立方式とした場合の月額を基準とし、初期額は基準額の0.6倍以上、最終額は1.1倍以内とする考え方を示しています。「現在の積立金×1.1」が最終額になるわけではありません。
基準となる平均額は、計画期間全体で集める積立金総額を、マンションの総専有床面積と計画月数で割った「円/㎡・月」です。手元の請求書にある現在月額だけでは、この基準額は分かりません。長期修繕計画の収支計画を確認する必要があります。国土交通省ガイドライン14〜15ページで計算方法と注意点を確認できます。
基準額を月300円/㎡、専有面積を70㎡と仮定すると、面積で按分した基準月額は2万1,000円です。初期額の下限は1万2,600円、最終額の上限の目安は2万3,100円です。実際の住戸別負担は管理規約などの配分方法によるため、購入する部屋の金額を別途確かめてください。
表は横にスクロールして確認できます。
| 比べる金額 | 計算 | 月額 |
|---|---|---|
| 均等に積み立てた場合の基準 | 300円×70㎡ | 21,000円 |
| 初期額の下限 | 21,000円×0.6 | 12,600円 |
| 最終額の上限の目安 | 21,000円×1.1 | 23,100円 |
この両端の比率は、2万3,100円÷1万2,600円=約1.83倍です。「約1.8倍」はこの比率を丸めたもので、今払っている金額に一律に掛ける数値ではありません。また、初期額を下限より高くすれば、同じ最終額でも増額倍率は小さくなります。
目安があっても、将来の金額が固定されるわけではない
国土交通省は、この考え方について、工事費高騰などを踏まえた計画の見直しで、現在の修繕積立金を大幅に引き上げることを制限するものではないと明記しています。したがって、「国の目安があるから、それ以上は払わなくてよい」とは判断できません。
墨田区の修繕積立金の案内でも、基準額と増額の考え方、その適用上の注意を確認できます。値上げ提案に疑問があるときは、倍率だけで賛否を決めず、工事費、現在残高、積立不足、計画の見直し内容、決定状況を確認しましょう。
均等積立方式でも工事費などが変われば見直しはあり得ます。反対に「増額は未決定」という回答でも、将来の不足がなくなったとは限りません。計画上の予定、総会で決まった金額、検討中の案を区別して、不明なまま低い現在額だけで購入予算を決めないことが大切です。
月1万500円の増額で、住居費の予算が逆転する例
住宅ローン返済が一定でも、積立金の増額で住居費は増えます。月の住居費予算を15万円、ローン返済を10万円、管理費を1万8,000円、税・保険の支払い用積立を1万5,000円と仮定します。修繕積立金が1万2,600円から2万3,100円になると、増額前は予算内でも増額後には不足が出ます。駐車場代など他の住居費はなく、収入・他の費用は変わらない前提です。
| 毎月の項目 | 増額前 | 増額後 |
|---|---|---|
| 住宅ローン返済 | 100,000円 | 100,000円 |
| 管理費 | 18,000円 | 18,000円 |
| 税・保険の支払い用積立 | 15,000円 | 15,000円 |
| 修繕積立金 | 12,600円 | 23,100円 |
| 合計 | 145,600円 | 156,100円 |
| 予算15万円との差 | 4,400円余る | 6,100円不足 |
増額分は月1万500円、12か月で12万6,000円です。この条件のまま予算15万円に収めるには、ローン返済に使える枠は月9万3,900円までになります。借入額を決める前に、増額後の積立金を入れて返済計画を作り直すか、他の支出を見直して住居費に回せる額を確認してください。
現在の低い積立金でなければ家計が成立しない場合や、今後の収入減・教育費増加も重なる場合は、購入額や物件の候補を再検討する余地があります。将来の昇給や売却を前提に不足を埋めず、金利が変わるローンなら返済額の変化も別に点検しましょう。
購入前に「自分の部屋はいくら、いつから」を聞く
国土交通省のマンション管理状況チェックシートは、現在の月額に加え、積立方式、変更予定額、長期修繕計画の収支を確かめるよう案内しています。新築なら販売会社へ、中古なら売主・仲介会社を通じて、次を確認しましょう。
- 対象住戸の増額表を入手する。現在額、次の変更額と年月、計画の最終額を円/月で確認する。面積単価だけなら住戸別の負担額も聞く。
- 資料の日付と決定状況を照合する。長期修繕計画の作成・見直し日を確かめ、計画案と総会決議済みの内容に違いがあれば理由を聞く。
- 月額以外の支払いを探す。購入時の修繕積立基金、一時金の予定、管理組合の借入と返済負担があるかを確認する。
- 開始年月を家計へ入れる。ローン、管理費、税・保険、駐車場代などに、その時期の修繕積立金を足す。教育費や退職後の収入と重ねて払えるか確かめる。
問い合わせでは「この部屋の次回増額と最終予定額はそれぞれいくらで、いつからですか。どの資料・決議で確認できますか。ほかに一時金や借入返済の予定はありますか」と聞くと、金額と根拠を確かめやすくなります。資料がそろわない場合は、現在額の倍率で補わず、回答を待ってから資金計画を固めましょう。