住宅ローン比較.com>住宅ローンの基礎知識>住宅ローンの種類>フラット35
このページにはプロモーションが含まれます
フラット35とは?2026年版 仕組み・特徴・金利・審査
これから家を買う方向け
住宅ローンを無料で一括比較
モゲチェックの住宅ローン診断では、借入予定額や希望条件に合わせて、変動金利・固定金利を含む候補をまとめて比較できます。金利だけでなく、団信、手数料、審査の進め方まで確認してから選びましょう。
- 約30の金融機関を一括比較
- 変動・固定のどちらが合うか診断
- 診断後はメッセージで相談可能
フラット35は、民間金融機関と住宅金融支援機構が提携して提供する全期間固定金利の住宅ローンです。借入時に返済終了までの金利が決まるため、2026年のように金利上昇リスクを意識する時期でも、返済額を見通しやすいのが特徴です。
フラット20、フラット35S、フラット35子育てプラス、フラット35中古プラス、フラット35リノベ、フラット50・50年住宅ローンなど、住宅性能や家族構成、物件種別に応じたメニューも確認します。
2026年10月時点のフラット35の基本情報
| 項目 | 内容 |
| 金利タイプ | 全期間固定金利。借入時ではなく、資金受取時の金利が適用されます。 |
| 2026年10月の最頻金利 | 住宅金融支援機構公表。融資率9割以下・新機構団信付き・金利引下げ前で、返済期間15〜20年は年3.51%、21〜35年は年3.83%。団信や金利引下げ制度で実際の適用金利は変わります。 |
| 借入額 | 100万円以上1億2,000万円以下。建設費または購入価額の範囲内です。 |
| 借入期間 | 原則15年以上35年以内。申込本人または連帯債務者が満60歳以上の場合は10年以上、完済時年齢は80歳までの範囲で判断します。 |
| 総返済負担率 | 年収400万円未満は30%以下、400万円以上は35%以下。住宅ローン以外の借入も含めて判定されます。 |
| 対象住宅 | 住宅金融支援機構の技術基準に適合する住宅。一戸建て等は50㎡以上、マンション等は30㎡以上が基準です。 |
フラット35は、固定金利の安心感だけでなく、融資率、団信、物件検査、事務手数料、金利引下げメニューまで含めて比較する必要があります。2026年は全期間固定の金利水準も過去より高くなっているため、変動金利型の民間ローンと総支払額・返済額の安定性を並べて判断しましょう。
民間住宅ローンとフラット35の違い
| 比較項目 | 民間住宅ローン | フラット35 |
|---|---|---|
| 金利タイプ | 変動金利、固定期間選択型、全期間固定など商品が多い。 | 全期間固定金利。資金受取時の金利が適用されます。 |
| 審査 | 年収、勤務先、勤続年数、信用情報、団信、物件評価を金融機関ごとに確認。 | 返済負担率、物件の技術基準、融資率などを確認。年収400万円未満は総返済負担率30%以下、400万円以上は35%以下が基準です。 |
| 団信 | 加入が条件になる商品が多く、疾病保障やワイド団信は金融機関ごとに差があります。 | 団信に加入しない場合も利用できます。ただし、万一のときに家族が返済を続けられるか確認が必要です。 |
| 物件条件 | 担保評価や金融機関の基準で判断されます。 | 住宅金融支援機構の技術基準に適合する必要があります。 |
| 向いている人 | 低い変動金利や手厚い団信を重視し、金利変動リスクを管理できる人。 | 返済額を固定したい人、団信に不安がある人、金利上昇リスクを抑えたい人。 |
フラット35のしくみ
フラット35は、民間金融機関と住宅金融支援機構が提携して提供する全期間固定金利型の住宅ローンです。借入時に返済終了までの金利が決まるため、将来の金利上昇で毎月返済額が変わる不安を抑えたい人の選択肢になります。
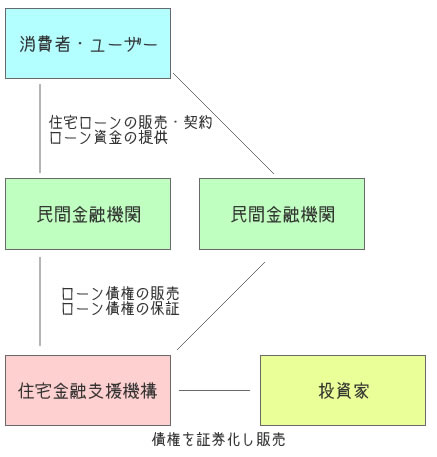 |
利用者は取扱金融機関で申し込み、金融機関と住宅ローン契約を結びます。フラット35には、住宅金融支援機構がローン債権を買い取る「買取型」と、金融機関のローンに機構が保険を付ける「保証型」があります。商品名は同じでも、取扱金融機関によって金利、事務手数料、つなぎ融資、団信の扱いが異なるため、同じ月の条件で比較します。
フラット35で住宅ローンを借りるときの基本
ここからは、実際にフラット35を使って住宅ローンを組むときの特徴や基本を整理します。
フラット35は、団信の加入有無、融資率、返済期間、物件の省エネ性能、子育て世帯向けメニュー、中古住宅向けメニューなどによって金利や利用条件が変わります。最新の金利・引下げ内容は毎月確認してください。
フラット35のメリット
フラット35の主なメリットは、返済終了まで返済額を固定できること、保証料・繰上返済手数料が不要なこと、団信に加入できない場合でも利用できる余地があることです。子育てプラス、フラット35S、中古プラス、リノベ、維持保全型、地域連携型などの金利引下げメニューを組み合わせられる場合もあります。
>>フラット35のメリット
フラット35のデメリット
デメリットは、変動金利型の民間ローンより当初金利が高く見えやすいこと、物件の技術基準や適合証明が必要なこと、融資率9割超や団信の種類によって金利が変わることです。諸費用、検査費用、火災保険料まで含めて比較しましょう。
>>フラット35のデメリット
買取型と保証型の違い
フラット35には「買取型」と「保証型」という二つの種類が用意されており、金融機関側でも買取型フラット35と保障型フラット35と分けて販売しているところもあります。買取型と保証型のフラット35の違いにはどのような点があるのか解説します。
>>買取型と保証型の違い
フラット35の派生住宅ローン
フラット35にはいくつかの派生住宅ローンがあります。ここでは、フラット35におけるその派生商品についてその特徴やしくみなどをわかりやすく解説していきます。
フラット20
フラット20とは、フラット35を利用する方で、返済期間を20年以下とする場合のローンの愛称で、厳密にはフラット35による住宅ローンです。借入期間を短期間とすることで、フラット35よりもさらに割安な金利で住宅ローンを設定することができます。
>>フラット20とは
フラット35S
フラット35Sとは、省エネルギー性、耐震性、バリアフリー性、耐久性・可変性など、一定の住宅性能を満たす場合に金利引下げを受けられる制度です。2026年は、住宅金融支援機構が公表する最新の技術基準、金利引下げメニュー、適用期間を確認してください。
>>フラット35S
フラット35子育てプラス・中古プラス・リノベ
フラット35には、子育て世帯や若年夫婦世帯を支援する「フラット35子育てプラス」、中古住宅取得を後押しする「フラット35中古プラス」、中古住宅の購入と一定のリフォームを組み合わせる「フラット35リノベ」などがあります。対象になるかは、世帯要件、物件要件、工事内容、証明書類によって変わります。
フラット50・50年住宅ローン
フラット50は、長期優良住宅などを対象に、最長50年の全期間固定金利で借りられる住宅ローンです。民間銀行でも最長50年の住宅ローンが増えているため、毎月返済額だけでなく、総返済額、完済時年齢、退職後返済、売却時の残債リスクまで含めて比較してください。
>>フラット50・50年住宅ローン
2026年にフラット35を選ぶ前の確認順
フラット35は「固定で安心」という一言では選びきれません。2026年は変動金利との差、団信、金利引下げ制度、物件基準、総支払額の確認が重要です。
| 確認順 | 見るポイント | 関連ページ |
|---|---|---|
| 1. 金利タイプ | フラット35、フラット20、フラット50、民間銀行の全期間固定・変動金利を同じ借入額で比較します。 | 35年固定・フラット35比較 |
| 2. 金利引下げ | フラット35S、子育てプラス、中古プラス、リノベ、維持保全型、地域連携型の対象可否を確認します。 | フラット35S |
| 3. 物件基準 | 適合証明、床面積、省エネ・耐震・長期優良住宅などの証明書類を購入前に確認します。 | フラット35のデメリット |
| 4. 返済計画 | 資金受取時金利、団信、手数料、住宅ローン控除、修繕費まで含めて総支払額を見ます。 | 総支払額比較 |
フラット35で迷ったときの読み進め方
フラット35は制度名で検索されることが多い一方、実際の判断では「何に迷っているか」で見るページが変わります。金利水準を知りたい人、デメリットを確認したい人、20年以内に返したい人、金融機関ごとの差を見たい人で入口を分けると比較しやすくなります。
| 迷っていること | 先に確認する内容 | 次に見るページ |
|---|---|---|
| 今月の金利と返済額を見たい | フラット20、フラット35、民間35年固定、金利引下げ後と終了後の返済額を比較します。 | 35年固定・フラット35比較 |
| デメリットを先に潰したい | 変動金利との差、物件基準、融資率、団信、繰上返済、資金受取月金利を確認します。 | フラット35のデメリット |
| 20年以内に完済したい | フラット20の毎月返済額、21年以上へ延ばしにくい点、退職前完済との相性を見ます。 | フラット20のデメリットと向いている人 |
| どの金融機関で申し込むか迷う | 事務手数料、つなぎ融資、適合証明の案内、団信、相談体制を比較します。 | フラット35は金融機関で何が違う? |
フラット35のFAQ
- 2026年10月のフラット35金利は?
- 住宅金融支援機構が公表した2026年10月の最頻金利は、融資率9割以下・新機構団信付き・金利引下げ前で、返済期間15年~20年が年3.51%、21年~35年が年3.83%です。最頻金利は各金融機関に共通する適用金利ではなく、団信や金利引下げ制度で変わります。
- フラット35はどんな人に向いていますか?
- 完済まで返済額を固定したい人、金利上昇リスクを避けたい人、団信加入に不安がある人、住宅性能や子育てプラスなどの金利引下げ制度を使える人に向いています。
- 民間住宅ローンとは何を比較すべきですか?
- 金利タイプ、団信、事務手数料、保証料、融資率、物件基準、つなぎ融資、資金受取月の金利、総支払額を比較します。変動金利の低さだけでなく、金利上昇時の返済額も確認します。
公式情報の確認先:住宅金融支援機構 フラット35
フラット35取扱金融機関の比較ポイント
フラット35は取扱金融機関ごとの条件比較が重要 フラット35は、金利、事務手数料、団信、金利引下げ制度、つなぎ融資の有無を取扱金融機関ごとに比較して選びます。最新条件は必ず公式情報で確認してください。 |
||
NEXT GUIDE
次に読む
モゲチェックで住宅ローンを無料診断
これから借りる
金利タイプと候補銀行をまとめて比較。
借り換えを考える
今のローンから削減見込みを確認。
条件や審査により結果は変わります。
・住宅ローンとは
・住宅ローンの種類
|-民間住宅ローン
|-リフォームローン
|-住み替えローン
|-建て替えローン
|-セカンドハウスローン
|-親子ローン
|-夫婦ペアローン
|-諸費用ローン
|-つなぎ融資
|-フラット35
|-フラット35のメリット
|-フラット35のデメリット
|-フラット20
|-フラット35S
|-フラット50・50年住宅ローン
|-財形住宅融資
|-借り換えローン
|-住宅金融公庫(終了)
・住宅購入前に知っておくべきポイント
|-家賃とローン返済額比較
|-借りられる金額、返せる金額
・住宅ローンの設計方法
・住宅ローンQ&A
・住宅ローンコラム
・住宅ローン・住宅取得の諸制度
|-住宅ローン減税・住宅ローン控除
|-住宅ローン控除額シミュレーション
|-住宅省エネ2026キャンペーン
|-すまい給付金(終了)
|-住宅資金等の贈与の特例
|-太陽光発電と住宅取得支援
住宅ローンの人気ランキング。あなたにピッタリの住宅ローンを比較・ランキング!
 住宅ローン総合ランキング

金利・団信・手数料を総合比較。
 借り換えローンランキング
今の返済額と諸費用を含めて比較。
 リフォームローンランキング
中古住宅・中古マンションの購入とリフォーム費用をまとめて検討したい方向け
>>変動金利ランキング
>>10年固定金利ランキング
>>20年固定金利ランキング
>>35年固定金利ランキング
 住宅ローン注目ガイド
2026年の住宅ローン選びで確認したい情報を整理しています。
・住宅ローンの選び方 2026年完全ガイド
・返済額シミュレーション
・変動金利ランキング 2026年10月版
・10年固定金利ランキング 2026年10月版
・20年固定金利ランキング 2026年10月版
・フラット35・35年固定金利比較
・借り換えローン比較 2026年版
・金利のある時代の住宅ローン選び
・住宅ローン控除 2026年の確認ポイント
・運営者情報
・プライバシーポリシー
・リンク集